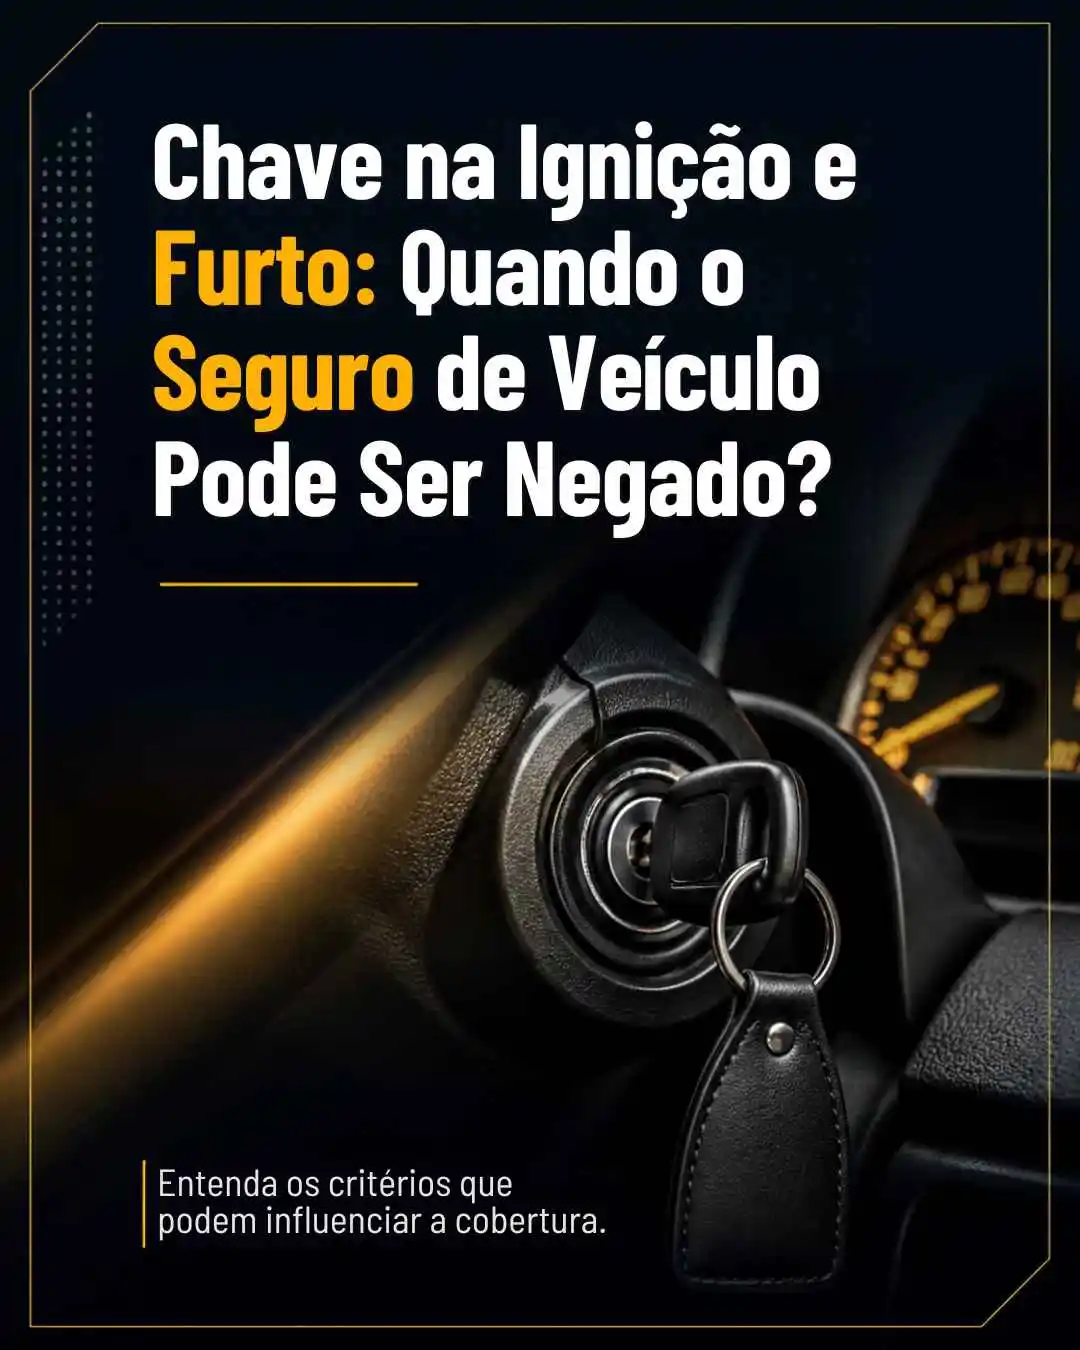
Entenda, com base na legislação e na jurisprudência do STJ, se deixar a chave na ignição para abrir o portão de casa caracteriza agravamento de risco e autoriza a seguradora a negar a indenização por furto do veículo.
Palavras-chave: seguro de veículo, furto, chave na ignição, agravamento de risco, perda de cobertura, boa-fé objetiva, art. 768 do Código Civil, STJ.
TAGS: #SeguroDeVeículo, #Furto, #ChaveNaIgnição, #AgravamentoDeRisco, #PerdaDeCobertura, #BoaFéObjetiva, #Art768CC, #STJ, #DireitoCivil, #ContratoDeSeguro
Introdução.
O contrato de seguro é um dos instrumentos mais importantes da vida civil contemporânea. Ele permite que o segurado transfira para uma seguradora o risco de sofrer determinados prejuízos, mediante o pagamento de um prêmio.
No seguro de veículo, um dos sinistros mais comuns é o furto. Diante de um furto, surge uma indagação recorrente: a conduta do segurado que deixa a chave na ignição, ainda que por breves instantes, pode ser interpretada como agravamento intencional do risco e, por isso, justificar a recusa da indenização?
A resposta não é simples e exige a conjugação de normas civis, consumeristas e da boa-fé objetiva.
Este trabalho analisa a questão à luz da legislação e da jurisprudência, com especial atenção ao entendimento do Superior Tribunal de Justiça (STJ). O objetivo é oferecer uma visão clara, conceitual e prática sobre quando a chave na ignição deixa de ser um gesto corriqueiro e passa a configurar a perda da cobertura securitária.
1. O Agravamento Intencional do Risco no Contrato de Seguro.
O ponto de partida é o art. 768 do Código Civil revogado, segundo o qual “o segurado perderá o direito à garantia se agravar intencionalmente o risco objeto do contrato”.
A norma protegia o equilíbrio contratual: a seguradora calcula o prêmio com base em um risco determinado, e o segurado não pode, deliberadamente, aumentar a probabilidade do sinistro sem comunicar a alteração. Contudo, a lei exige intencionalidade. Não bastava a imprudência ou a negligência; era necessário que a conduta fosse dolosa ou, no mínimo, de culpa grave, e que tivesse nexo causal com o sinistro.
A boa-fé objetiva, prevista no art. 765 do Código Civil revogado, impunha às partes deveres de lealdade, transparência e cooperação. É ela que fundamenta a perda da garantia quando o segurado viola relevantemente esses deveres.
A Lei nº 15.040/2024 (Marco Legal dos Seguros) reforçou essa exigência, ao dispor que o segurado não deve agravar intencionalmente e de forma relevante o risco, sob pena de perder a garantia (art. 13). A relevância do agravamento é medida pelo aumento significativo e continuado da probabilidade do sinistro.
2. A Distinção entre o Abandono do Veículo e a Conduta Cotidiana.
A jurisprudência do STJ consolidou a distinção entre duas situações.
- Na primeira, o segurado deixa o veículo aberto, com a chave na ignição, em via pública, sem nenhum propósito específico. Nesse caso, entende-se que há agravamento intencional do risco, pois a conduta cria uma probabilidade evidente de furto que poderia ser evitada com cautelas elementares. É o que se extrai do AgInt no AREsp 2.334.233/SP (disponível para consulta), julgamento que se reconheceu a exclusão da cobertura porque o condutor agiu com desídia e negligência ao deixar o veículo aberto e com a chave na ignição.
- Na segunda situação, o segurado deixa o veículo aberto e com a ignição ligada por curtíssimo período, exclusivamente para abrir o portão de sua residência e ingressar no imóvel em segurança. O STJ, em julgamento recente, afirmou que essa conduta não caracteriza agravamento intencional do risco.
Trata-se de comportamento socialmente aceito, compatível com as cautelas ordinariamente adotadas diante da violência urbana, e destituído de qualquer propósito de ampliar a probabilidade do sinistro. A Corte destacou que a perda da garantia depende de comprovação, pela seguradora, de que o agravamento foi intencional ou representou violação relevante dos deveres de boa-fé.
3. O Papel do Código de Defesa do Consumidor.
A relação entre segurado e seguradora é, em regra, uma relação de consumo. Por isso, aplica-se o Código de Defesa do Consumidor (CDC). O art. 47 do CDC determina que as cláusulas contratuais devem ser interpretadas da maneira mais favorável ao consumidor.
O art. 51, I, IV e X, do CDC considera abusivas as cláusulas que excluam a cobertura em hipóteses corriqueiras da vida cotidiana ou que coloquem o consumidor em desvantagem exagerada.
Assim, uma interpretação restritiva que transforme um gesto banal – como abrir o portão de casa – em motivo para negar a indenização tende a ser afastada, pois contraria a função social do contrato e a boa-fé objetiva.
4. Consequências Processuais: Juros, Correção Monetária e Danos Morais.
Quando a recusa da seguradora é considerada indevida, o segurado tem direito à indenização securitária. Segundo a Súmula 632 do STJ, nos contratos de seguro regidos pelo Código Civil, a correção monetária incide desde a contratação até o efetivo pagamento.
Os juros de mora, por se tratar de responsabilidade contratual, incidem a partir da citação da seguradora, conforme precedentes como o AgInt no REsp 2.005.573/RJ. Quanto aos danos morais, o STJ entende que o mero dissabor ou aborrecimento decorrente do inadimplemento contratual não gera, por si só, indenização por dano extrapatrimonial, sendo necessária a comprovação de lesão a direitos da personalidade.
Conclusão.
A chave na ignição, por si só, não é sinônimo de perda da cobertura securitária. O ordenamento jurídico exige que o agravamento do risco seja intencional ou relevante e que tenha nexo causal com o sinistro. O gesto de deixar o veículo ligado por breves instantes para abrir o portão de casa, com o objetivo de proteger a própria integridade física e o patrimônio, insere-se no campo das condutas cotidianas e socialmente toleráveis.
A seguradora que recusa a indenização com base em tal conduta age em desacordo com a boa-fé objetiva, com o CDC e com a jurisprudência do STJ. O segurado, portanto, tem direito à indenização, acrescida de correção monetária desde a contratação e juros de mora desde a citação.
Referências Legais e Jurisprudenciais:
Legislação:
Código Civil (Lei nº 10.406/2002):
Arts. 765, 768 e 769 – revogados pela lei 15.040/2024.
Código de Defesa do Consumidor (Lei nº 8.078/1990):
Arts. 2º, 3º, 47 e 51, I, IV e X
Lei nº 15.040/2024 (Marco Legal dos Seguros):
art. 13
Jurisprudência:
AgInt no AREsp 2.334.233/SP:
- Rel. Ministro Raul Araújo, Quarta Turma, j. 01/07/2024.
REsp 1.411.431/RS:
- Rel. Ministro Paulo de Tarso Sanseverino, Terceira Turma, j. 04/11/2014.
AgInt no AREsp 1.875.450/MG:
- Rel. Ministra Maria Isabel Gallotti, Quarta Turma, j. 14/03/2022.
AgInt no REsp 2.005.573/RJ:
- Rel. Ministro Raul Araújo, Quarta Turma, j. 08/05/2023.
AgInt nos EDcl no AREsp 1.320.884/PR:
- Rel. Ministro Raul Araújo, Quarta Turma, j. 02/04/2019.
Enunciado nº 374 da IV Jornada de Direito Civil do CJF/STJ.
Súmula:
Súmula 632/STJ:
- “Nos contratos de seguro regidos pelo Código Civil, a correção monetária sobre a indenização securitária incide a partir da contratação até o efetivo pagamento.”
Glossário Jurídico:
Agravamento intencional do risco:
- Conduta dolosa ou de culpa grave do segurado que aumenta deliberadamente a probabilidade de ocorrência do sinistro, autorizando a perda da garantia (art. 768 do CC / artigo 13 da Lei nº 15.040/2024).
Boa-fé objetiva:
- Princípio que impõe às partes contratuais deveres de lealdade, transparência, cooperação e informação, independentemente da intenção subjetiva (art. 765 do CC).
Dolo:
- Vontade consciente e deliberada de praticar a conduta ou de assumir o risco de produzi-la.
Culpa grave:
- Negligência ou imprudência em grau extremo, equiparável ao dolo para fins de perda da cobertura securitária.
Nexo causal:
- Relação de causa e efeito entre a conduta do segurado e o sinistro ocorrido.
Indenização securitária:
- Valor devido pela seguradora ao segurado ou beneficiário em razão do sinistro coberto.
Juros de mora:
- Consectário legal devido pelo atraso no pagamento, contado da citação nos casos de responsabilidade contratual.
Correção monetária:
- Atualização do valor da indenização para preservar seu poder de compra, incidindo desde a contratação nos seguros regidos pelo Código Civil (Súmula 632/STJ).
Cláusula de adesão:
- Disposição contratual redigida unilateralmente pelo fornecedor, sem possibilidade de negociação pelo consumidor.
Hipossuficiência:
- Presunção legal de vulnerabilidade técnica, jurídica ou econômica do consumidor, que justifica a interpretação mais favorável das cláusulas (art. 47 do CDC).
Função social do contrato:
- Princípio que exige que o contrato cumpra sua finalidade econômica e social, respeitando a boa-fé e o equilíbrio entre as partes.
Deveres anexos:
- Obrigações de conduta decorrentes da boa-fé objetiva, como informar, cooperar e agir com lealdade.
Princípio do absenteísmo:
- Entendimento de que o segurado deve portar-se como se não houvesse seguro, abstendo-se de condutas que aumentem desarrazoadamente o risco.
Sinistro:
- Evento previsto no contrato de seguro que gera o dever de indenizar.
Cobertura securitária:
- Âmbito de proteção oferecido pela apólice, delimitado pelas cláusulas contratuais e pela lei.
Exoneração:
- Liberação da seguradora do dever de indenizar, em razão de conduta do segurado que viola o contrato ou a lei.
Caducidade:
- Perda do direito à garantia securitária por descumprimento de dever legal ou contratual pelo segurado.
Má-fé:
- Conduta intencional de enganar ou omitir informação relevante, que pode levar à perda da indenização.
Culpa in vigilando:
- Falta de cuidado na vigilância ou guarda do bem segurado.
Culpa in eligendo:
- Falha na escolha da pessoa a quem se confia a guarda ou a prática de determinado ato.