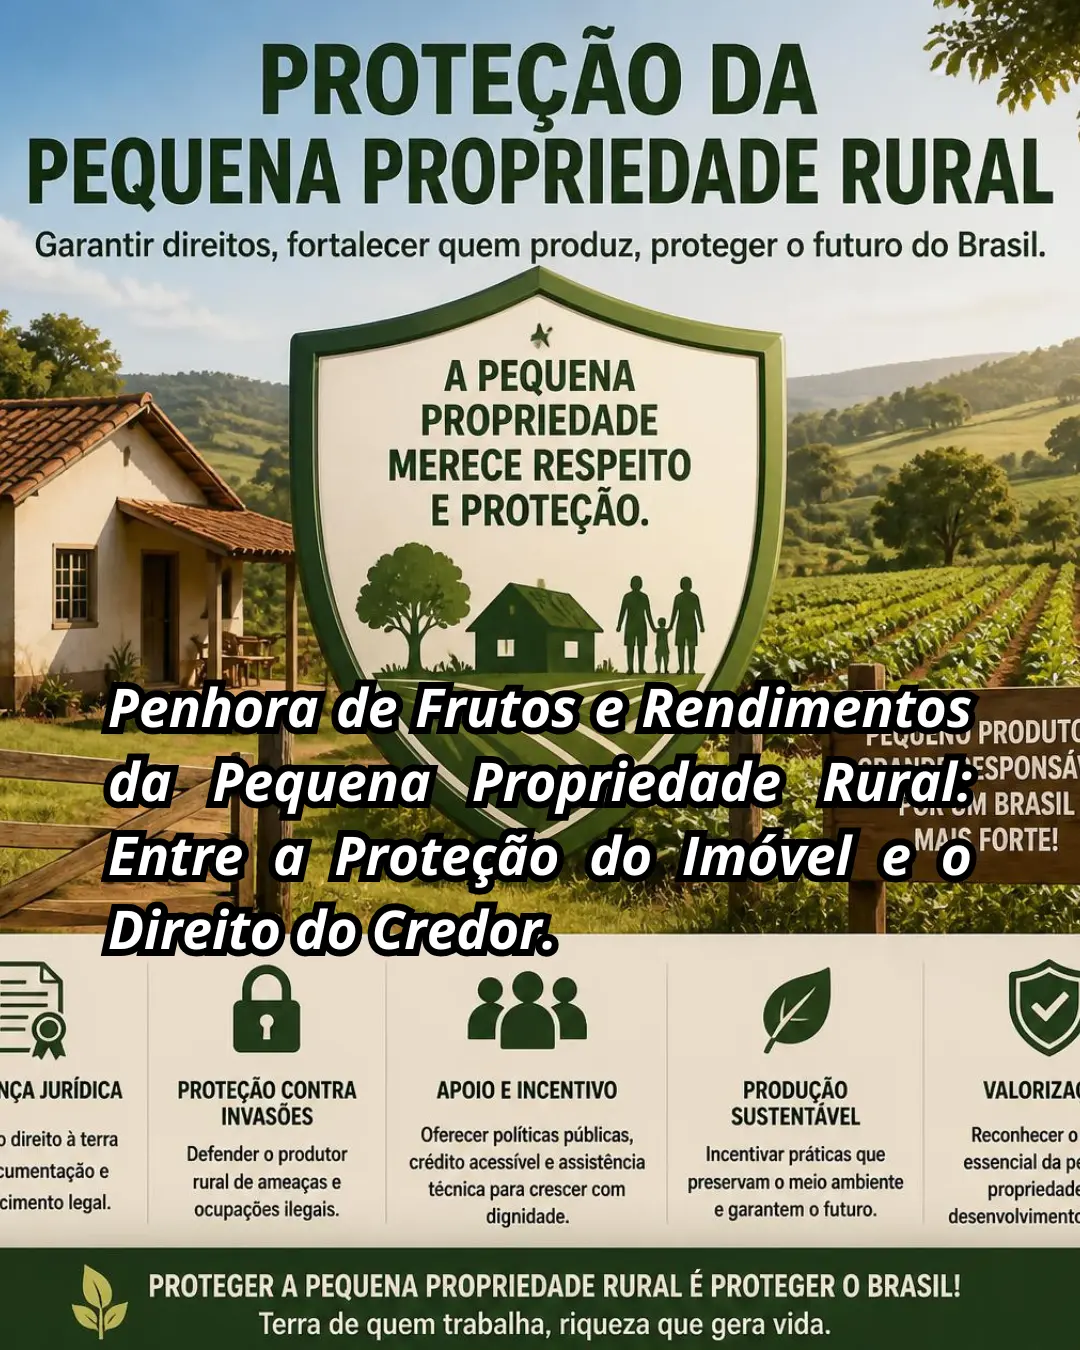
A Terceira Turma do STJ decidiu que a impenhorabilidade da pequena propriedade rural (art. 833, VIII, CPC) não se estende automaticamente aos frutos e rendimentos. Entenda os critérios para penhora parcial, a proteção do mínimo existencial do produtor rural e os fundamentos jurídicos dessa importante decisão.
Palavras-chave: impenhorabilidade, pequena propriedade rural, penhora de frutos, mínimo existencial, produtor rural, art. 833 CPC, art. 834 CPC, recurso especial, STJ
Tags: #DireitoProcessualCivil, #Impenhorabilidade, #PequenaPropriedadeRural, #Penhora, #MínimoExistencial, #ProdutorRural, #STJ, #ExecuçãoCivil, #DireitoAgrário, #NancyAndrighi.
1. Introdução.
O equilíbrio entre a proteção da dignidade da pessoa humana e a efetividade da execução judicial é um dos desafios mais delicados do direito processual civil contemporâneo. Quando esse equilíbrio envolve o produtor rural e sua fonte de subsistência, a complexidade se intensifica.
Em recente julgamento, a Terceira Turma do Superior Tribunal de Justiça (STJ) enfrentou questão fundamental:
a impenhorabilidade da pequena propriedade rural, garantida pelo art. 833, inciso VIII, do Código de Processo Civil (CPC), estende-se automaticamente aos frutos e rendimentos dela provenientes?
A resposta da Corte trouxe importantes esclarecimentos sobre os limites e as possibilidades da constrição judicial sobre a produção rural.
O caso concreto envolvia um cumprimento de sentença movido por uma agroindustrial contra um produtor rural. O juízo reconheceu a impenhorabilidade do imóvel rural por se tratar de pequena propriedade trabalhada pela família, mas autorizou a penhora de 30% dos frutos e rendimentos advindos de contrato de arrendamento da propriedade. O Tribunal de Justiça do Paraná manteve a decisão, e o STJ, por unanimidade, negou provimento ao recurso especial do executado.
A decisão representa um marco na interpretação sistemática dos arts. 833 e 834 do CPC, estabelecendo que a proteção conferida ao imóvel rural não se comunica automaticamente aos seus frutos, mas que tais rendimentos, por sua vez, podem ser equiparados à remuneração do trabalhador autônomo, atraindo a proteção do art. 833, IV, sempre com a devida ponderação do mínimo existencial.
2. O Regime de Impenhorabilidade no Código de Processo Civil.
2.1. O Art. 833, VIII: A Proteção da Pequena Propriedade Rural.
O art. 833 do CPC elenca os bens absolutamente impenhoráveis, ou seja, aqueles que, por expressa determinação legal, não podem ser objeto de constrição judicial para satisfação de créditos. O inciso VIII estabelece que são impenhoráveis:
“a pequena propriedade rural, assim definida em lei, desde que trabalhada pela família, e, na forma da lei, o imóvel rural que atender aos requisitos do programa nacional de reforma agrária”.
A norma tem fundamento constitucional no art. 5º, inciso XXVI, da Constituição Federal, que assegura a impenhorabilidade da pequena propriedade rural trabalhada pela família. A proteção visa resguardar a dignidade da pessoa humana e a subsistência da família que vive e trabalha no campo.
Para o reconhecimento da impenhorabilidade, dois requisitos devem ser satisfeitos:
- (I) que o imóvel se qualifique como pequena propriedade rural, nos termos da lei; e
- (II) que seja explorado pela família. O ônus de comprovar esses requisitos é do executado.
2.2. O Art. 833, IV: A Proteção dos Ganhos do Trabalhador.
O inciso IV do art. 833 do CPC estabelece a impenhorabilidade de:
“os vencimentos, os subsídios, os soldos, os salários, as remunerações, os proventos de aposentadoria, as pensões, os pecúlios e os montepios, bem como as quantias recebidas por liberalidade de terceiro e destinadas ao sustento do devedor e de sua família, os ganhos de trabalhador autônomo e os honorários de profissional liberal”.
A norma tem como objetivo garantir a impenhorabilidade de todo e qualquer numerário recebido em decorrência do trabalho, protegendo a dignidade da pessoa humana e assegurando o sustento do executado e de sua família. A previsão expressa dos “ganhos de trabalhador autônomo” demonstra a preocupação do legislador em estender a proteção a todas as formas lícitas de obtenção de renda pelo trabalho.
2.3. O Art. 834: A Penhora dos Frutos e Rendimentos de Bens Impenhoráveis.
O art. 834 do CPC estabelece uma exceção à regra da impenhorabilidade:
“Podem ser penhorados, à falta de outros bens, os frutos e os rendimentos dos bens inalienáveis”.
A norma autoriza, em caráter subsidiário, a constrição sobre aquilo que o bem impenhorável produz, quando não houver outros bens aptos à satisfação do crédito. Trata-se de uma solução de equilíbrio entre a proteção do devedor e a efetividade da execução em favor do credor.
A distinção entre o bem (a propriedade rural) e seus frutos (a produção, os rendimentos do arrendamento) é fundamental: um é o imóvel, outro são os frutos. Cada um tem sua própria peculiaridade e regime jurídico.
3. A Decisão do STJ e Seus Fundamentos.
3.1. A Não Extensão Automática da Impenhorabilidade.
No julgamento do REsp n. 2.268.054/PR, a relatora firmou o entendimento de que a impenhorabilidade da pequena propriedade rural não se estende automaticamente aos seus frutos e rendimentos.
O fundamento é claro: inexiste previsão legal que determine essa extensão automática. O art. 833, VIII, protege o imóvel em si, não aquilo que ele produz. Como destacou a relatora:
“são bens diferentes. Um é o imóvel, o outro são os frutos”.
Esse entendimento já havia sido consolidado pela Terceira Turma no julgamento do REsp n. 2.177.389/PR, no qual se firmou que a produção agrícola ou avícola oriunda da pequena propriedade rural não é impenhorável por mera extensão da proteção conferida ao imóvel.
3.2. A Produção Rural como Remuneração do Trabalhador Autônomo.
Apesar de afastar a extensão automática da impenhorabilidade, a Ministra reconheceu que a produção da pequena propriedade rural pode ser equiparada à remuneração do trabalhador autônomo, atraindo a proteção do art. 833, IV do CPC.
O produtor rural atua como trabalhador autônomo ao exercer atividade econômica por conta própria, com autonomia, sem vínculo de subordinação a um empregador, assumindo os riscos de sua atividade e sendo remunerado pelo resultado do seu próprio esforço.
A produção rural, nesse contexto, representa a renda direta do pequeno produtor, que trabalha de forma independente e assume integralmente os riscos da atividade.
A Lei 8.212/1991, em seu art. 25, reforça essa tese ao estabelecer que a contribuição previdenciária do produtor rural é feita sobre a comercialização da produção rural. Isso demonstra que a produção é a própria remuneração do produtor.
3.3. A Necessidade de Análise Concreta e a Proteção do Mínimo Existencial.
A decisão do STJ enfatiza que a penhora dos frutos e rendimentos da pequena propriedade rural não pode ser automática ou indiscriminada. Exige-se uma análise concreta das circunstâncias do caso, com especial atenção à proteção do mínimo existencial do produtor rural e de sua família.
O mínimo existencial é um princípio que decorre da dignidade da pessoa humana (art. 1º, III, da CF) e impõe que a constrição judicial não pode comprometer as condições mínimas de subsistência do devedor e de sua família. A jurisprudência do STJ admite a relativização da impenhorabilidade de verbas de natureza alimentar, desde que preservado o suficiente para garantir a subsistência digna.
No caso concreto, o Tribunal de Justiça do Paraná realizou esse juízo de ponderação ao considerar que:
- A penhora estava limitada a 30% dos valores percebidos, não incidindo sobre a integralidade da renda.
- Havia notícia de exploração de outras atividades econômicas pelo recorrente, além do arrendamento.
- O executado não se desincumbiu do ônus de demonstrar que o percentual constritivo afetaria o sustento próprio e de sua família.
A relatora ressaltou que “deixar 70% da produção para o produtor rural, ele consegue sobreviver e também deixa sobreviver o credor”, evidenciando o equilíbrio buscado pela decisão.
4. A Classificação dos Frutos no Direito Civil.
Para compreender plenamente a decisão, é necessário entender a classificação dos frutos no direito civil brasileiro.
Conforme ensina Flavio Tartuce, os frutos dividem-se, quanto à origem, em:
- Frutos naturais: são os que se desenvolvem e se renovam periodicamente em virtude da força orgânica da própria natureza, como cereais, frutas das árvores, crias dos animais etc.
- Frutos industriais: são os que aparecem pela mão do homem, surgindo em razão da atuação humana sobre a natureza, como a produção de uma fábrica.
- Frutos civis: são as rendas produzidas pela coisa em virtude de sua utilização por outrem que não o proprietário, como os juros e os aluguéis.
A produção agrícola (grãos, frutas, hortaliças) e a avícola (ovos, aves para consumo) são compreendidas como frutos naturais da propriedade rural, por serem utilidades que o bem principal produz periodicamente sem que haja diminuição ou alteração substancial de sua essência.
O contrato de arrendamento, por sua vez, gera frutos civis — as rendas (aluguéis) pagas pelo arrendatário ao proprietário.
Essa classificação é relevante porque o art. 834 do CPC autoriza a penhora de frutos e rendimentos de bens impenhoráveis, sem distinguir entre as diferentes espécies de frutos.
5. A Relativização da Impenhorabilidade e a Ponderação de Interesses.

A decisão do STJ insere-se em uma linha jurisprudencial que admite a relativização da impenhorabilidade em situações excepcionais, sempre com a devida ponderação dos interesses em conflito.
5.1. O Direito do Credor à Satisfação do Crédito.
De um lado, está o direito do credor de ver seu crédito satisfeito. A execução forçada é um instrumento essencial para a efetividade da jurisdição e para a segurança das relações jurídicas. Como destacou a Ministra:
“o juiz tem que ser imparcial e pensar nos dois lados. O credor também merece uma consideração”.
O art. 834 do CPC expressamente autoriza a penhora de frutos e rendimentos de bens impenhoráveis “à falta de outros bens”. Essa previsão legal demonstra que o legislador não pretendeu criar uma blindagem absoluta, mas sim estabelecer uma ordem de preferência na constrição de bens.
5.2. A Proteção do Devedor e do Mínimo Existencial.
De outro lado, está a proteção da dignidade da pessoa humana do devedor e de sua família. A impenhorabilidade tem como finalidade assegurar condições mínimas de sobrevivência e capacidade de produção ao pequeno agricultor.
A produção de uma pequena propriedade rural geralmente não gera um grande excedente que permita a penhora sem comprometer o mínimo existencial da família. Mesmo que parte da produção seja comercializada, a receita proveniente dessa venda pode servir para o sustento da família ou para a aquisição de outros itens essenciais.
5.3. O Juízo de Ponderação.
A solução adotada pelo STJ é a do juízo de ponderação: a penhora é possível, mas deve ser limitada e proporcional, preservando o mínimo existencial do devedor.
No caso concreto, o percentual de 30% foi considerado razoável porque:
- Não incidia sobre a integralidade da renda.
- O executado não demonstrou que a constrição comprometeria sua subsistência.
- Havia outras fontes de renda além do arrendamento.
Esse modelo de ponderação é semelhante ao adotado pelo STJ para a penhora de salários: apesar de vetada expressamente pela lei, a penhora é possível em caráter excepcional, desde que preservado o mínimo existencial.
6. Conclusão.

A decisão da Terceira Turma do STJ no REsp n. 2.268.054/PR representa um avanço significativo na interpretação sistemática das normas de impenhorabilidade do Código de Processo Civil.
Ao estabelecer que a impenhorabilidade da pequena propriedade rural (art. 833, VIII) não se estende automaticamente aos seus frutos e rendimentos, a Corte reconheceu a autonomia desses institutos jurídicos e a necessidade de análise concreta de cada caso.
O imóvel rural é um bem; a produção e os rendimentos são outros bens, com natureza e regime jurídicos distintos.
Ao mesmo tempo, ao equiparar a produção rural à remuneração do trabalhador autônomo (art. 833, IV), o STJ estendeu ao produtor rural a proteção conferida às verbas de natureza alimentar, desde que comprovada a dependência desses recursos para a subsistência própria e de sua família.
O ponto central da decisão é a necessidade de ponderação: a penhora dos frutos e rendimentos da pequena propriedade rural é possível, desde que:
- Não haja outros bens penhoráveis (art. 834 do CPC).
- Seja preservado o mínimo existencial do produtor rural e de sua família.
- A constrição seja limitada a percentual razoável que não comprometa a subsistência.
- O executado comprove que a penhora afetaria seu sustento, se for o caso.
O produtor rural que tem sua pequena propriedade reconhecida como impenhorável não está automaticamente protegido em relação aos frutos e rendimentos dela provenientes. Cabe a ele demonstrar, no caso concreto, que a produção rural constitui sua única ou principal fonte de subsistência e que a penhora comprometeria o mínimo existencial de sua família.
A decisão, proferida por unanimidade pela Terceira Turma harmoniza dois valores fundamentais: a proteção da dignidade da pessoa humana do produtor rural e a efetividade da execução em favor do credor.
Ao garantir ao produtor rural a preservação de 70% de sua renda, a Corte assegurou sua subsistência e, ao mesmo tempo, permitiu ao credor a satisfação parcial de seu crédito.
Trata-se, portanto, de uma solução equilibrada, que reconhece a complexidade das relações jurídicas no campo e a necessidade de proteção do trabalhador rural, sem, contudo, negar o direito do credor à satisfação de seu crédito quando outros bens não estão disponíveis.
Referências Legais:

Constituição Federal de 1988.
- Art. 1º, III – dignidade da pessoa humana.
- Art. 5º, XXVI – impenhorabilidade da pequena propriedade rural trabalhada pela família.
Lei n. 13.105/2015 – Código de Processo Civil
- Art. 833, IV – impenhorabilidade de salários, vencimentos, ganhos de trabalhador autônomo e verbas de natureza alimentar.
- Art. 833, VIII – impenhorabilidade da pequena propriedade rural trabalhada pela família.
- Art. 834 – penhora de frutos e rendimentos de bens inalienáveis.
Lei n. 8.212/1991 – Plano de Custeio da Previdência Social
Referências Jurisprudenciais:

REsp n. 2.268.054/PR
- Rel. Ministra Nancy Andrighi, Terceira Turma, julgado em 18/8/2026 – impenhorabilidade da pequena propriedade rural não se estende automaticamente aos frutos e rendimentos.
REsp n. 2.177.389/PR
- Rel. Ministra Nancy Andrighi, Terceira Turma – produção agrícola ou avícola da pequena propriedade rural não é impenhorável por mera extensão da proteção conferida ao imóvel.
EREsp n. 1.582.475/MG
- Corte Especial, DJe 16/10/2018 – relativização da impenhorabilidade de verbas salariais desde que preservado o mínimo existencial.
Tema 1.234/STJ
- REsp 2.080.023/MG – ônus do executado de provar que a pequena propriedade rural é explorada pela família.
Glossário Jurídico:
Arrendamento rural:
- contrato pelo qual o proprietário de um imóvel rural concede a outrem o direito de explorá-lo, mediante o pagamento de uma renda (aluguel) em dinheiro ou em parte da produção.
Bem impenhorável:
- bem que, por expressa determinação legal, não pode ser objeto de penhora ou constrição judicial para satisfação de créditos.
Constrição judicial:
- ato pelo qual o juiz determina a apreensão ou o bloqueio de bens do devedor para garantia da execução.
Cumprimento de sentença:
- fase processual em que se busca a satisfação prática do direito reconhecido em uma sentença judicial.
Execução forçada:
- procedimento judicial pelo qual o credor, diante do inadimplemento do devedor, busca a satisfação de seu crédito por meio da constrição e expropriação de bens do devedor.
Frutos civis:
- rendas produzidas pela coisa em virtude de sua utilização por outrem que não o proprietário, como os aluguéis e os juros.
Frutos naturais:
- utilidades que a coisa produz periodicamente sem diminuição ou alteração substancial de sua essência, como frutas, cereais e crias de animais.
Impenhorabilidade:
- qualidade do bem que não pode ser objeto de penhora, por expressa disposição legal.
Mínimo existencial:
- princípio que assegura ao devedor e sua família condições mínimas de subsistência digna, que não podem ser comprometidas pela execução.
Módulo fiscal:
- unidade de medida agrária, expressa em hectares, variável conforme o município, utilizada para classificar os imóveis rurais.
Ônus da prova:
- responsabilidade de uma parte no processo de comprovar os fatos que alega.
Penhora:
- ato processual pelo qual se constrangem bens do devedor para garantia da execução.
Pequena propriedade rural:
- imóvel rural com área inferior a quatro módulos fiscais, trabalhado pela família, conforme definido em lei.
Ponderação:
- técnica de interpretação e aplicação do direito que busca harmonizar valores ou princípios em conflito no caso concreto.
Produtor rural:
- pessoa física ou jurídica que exerce atividade agrícola, pecuária ou agroindustrial, explorando a terra e os recursos naturais para produção de bens.
Rendimentos:
- frutos civis, como aluguéis, juros e outras receitas periódicas geradas por um bem.
Verba de natureza alimentar:
- renda destinada à subsistência do trabalhador e de sua família, como salários, proventos de aposentadoria e ganhos de autônomo.