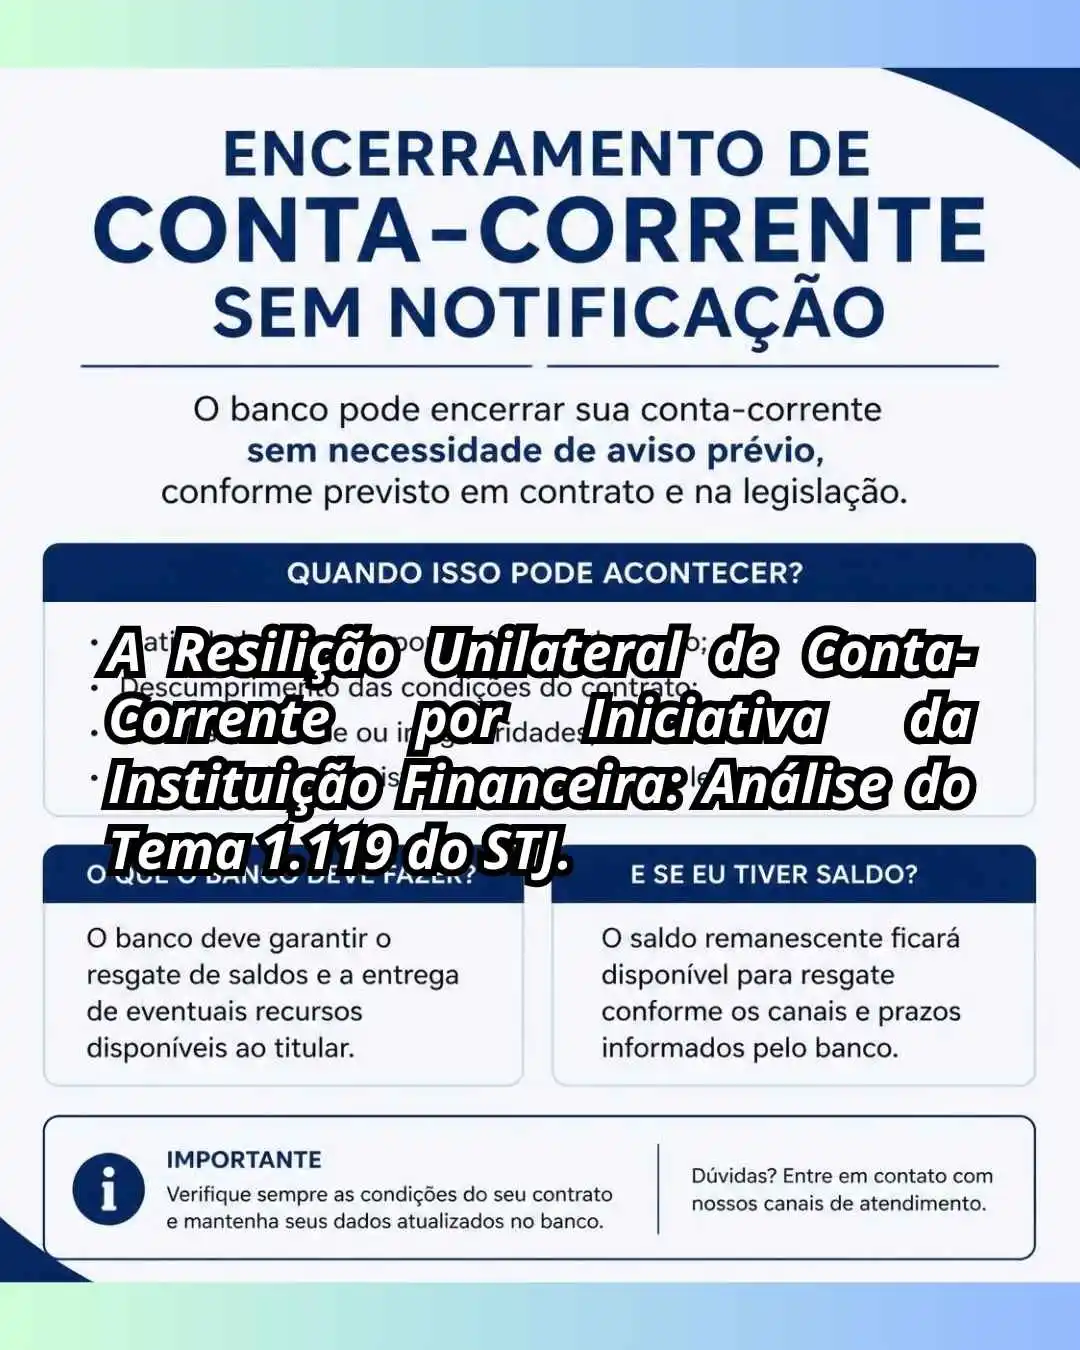
Análise doutrinária e jurisprudencial do Tema 1.119 do STJ, que fixou a inaplicabilidade do art. 39, IX, do CDC à resilição unilateral de conta-corrente bancária, com base na legislação especial do CMN e na natureza jurídica do contrato bancário.
PALAVRAS-CHAVE: Resilição unilateral, conta-corrente bancária, Tema 1.119, Código de Defesa do Consumidor, instituição financeira, Conselho Monetário Nacional, contrato bancário.
TAGS: #DireitoBancário, #ResiliçãoUnilateral, #CDC, #Tema1119, #STJ, #ContratoBancário, #DireitoDoConsumidor, #ContaCorrente.
1. Introdução.
A relação contratual entre instituições financeiras e seus clientes há muito deixou de ser compreendida como mera manifestação da autonomia privada, desprovida de balizas protetivas. O reconhecimento, pela Súmula 297 do Superior Tribunal de Justiça, da aplicabilidade do Código de Defesa do Consumidor às instituições financeiras consolidou um marco interpretativo que, contudo, não resolveu todas as tensões normativas decorrentes dessa interação.
Uma dessas tensões ganhou contornos definitivos com o julgamento do Tema 1.119 pelo Superior Tribunal de Justiça, que fixou a tese segundo a qual:
“a vedação prevista no art. 39, inciso IX, do CDC não se aplica à resilição unilateral de contrato de conta-corrente bancária por iniciativa da instituição financeira”.
A decisão, proferida sob o rito dos recursos especiais repetitivos, encerrou décadas de controvérsia jurisprudencial e doutrinária sobre a possibilidade de o banco encerrar unilateralmente a conta-corrente de seus clientes sem que isso configure prática abusiva nos termos consumeristas.
O presente estudo examina os fundamentos jurídicos que sustentam essa orientação, analisando a natureza jurídica do contrato de conta-corrente, o regime legal aplicável ao seu encerramento, a interpretação sistemática do art. 39, IX, do CDC e a consolidação jurisprudencial que culminou na tese repetitiva.
A compreensão adequada desse tema revela-se essencial não apenas para operadores do direito, mas para todos aqueles que buscam entender os limites da proteção consumerista em face da regulamentação setorial específica do sistema financeiro nacional.
2. A Natureza Jurídica do Contrato de Conta-Corrente.

2.1 Características Estruturais.
O contrato de conta-corrente bancária, também denominado contrato de conta de depósitos à vista, constitui uma das modalidades mais tradicionais de relação negocial entre clientes e instituições financeiras. Trata-se de contrato sinalagmático, oneroso, comutativo, de adesão, de execução continuada e complexa, com prestações que se protraem no tempo.
A qualidade de contrato sinalagmático decorre da reciprocidade de obrigações: de um lado, a instituição financeira compromete-se a guardar os valores depositados, disponibilizá-los conforme a movimentação do correntista, fornecer extratos e realizar operações de crédito e débito; de outro, o correntista obriga-se a manter os recursos depositados, pagar as tarifas contratadas e observar as condições de movimentação estabelecidas.
A onerosidade manifesta-se pela cobrança de tarifas e pela possibilidade de a instituição utilizar os recursos depositados em suas operações ativas, auferindo receita com a intermediação financeira. A comutatividade, por sua vez, revela-se na correspondência entre as prestações de cada parte, previamente conhecidas e delimitadas no instrumento contratual.
A natureza de contrato de adesão é inconteste: as cláusulas contratuais são previamente estabelecidas pela instituição financeira, cabendo ao correntista aceitá-las integralmente ou buscar outra instituição. Essa característica, contudo, não afasta a incidência das normas consumeristas, especialmente aquelas que vedam cláusulas abusivas e garantem o direito à informação adequada.
2.2 O Caráter Intuitu Personae e a Confiança Recíproca.
Elemento central na configuração jurídica do contrato de conta-corrente é seu caráter intuitu personae. Diferentemente de contratos massificados nos quais a identidade das partes é irrelevante para a prestação, a conta bancária pressupõe uma relação de confiança recíproca entre correntista e instituição financeira.
Essa confiança não se resume à mera expectativa subjetiva: ela se objetiva em procedimentos de análise cadastral, verificação de idoneidade, monitoramento de movimentações atípicas, avaliação de risco de crédito e cumprimento de normas de prevenção à lavagem de dinheiro. A instituição financeira necessita conhecer seu cliente — princípio do know your customer — para adequadamente dimensionar os riscos a que se expõe ao manter aquela relação contratual.
Para o correntista, a confiança repousa na reputação institucional do banco, em sua solidez patrimonial, na segurança de suas instalações físicas e digitais, na eficiência de seus canais de atendimento e na observância das normas regulatórias aplicáveis. A quebra dessa relação fiduciária, por qualquer das partes, legitima a extinção do vínculo.
2.3 Distinção dos Contratos Cativos de Longa Duração.
A jurisprudência do Superior Tribunal de Justiça, ao analisar a natureza do contrato de conta-corrente, afastou sua equiparação aos denominados contratos cativos de longa duração. Estes últimos — como os planos de saúde e os contratos de previdência complementar — caracterizam-se pela existência de uma expectativa legítima de segurança futura, gerando relação de dependência que não é típica da conta bancária.
No contrato de conta-corrente, “nenhuma expectativa de segurança futura acha-se envolvida”, estando a relação sujeita a reavaliações periódicas decorrentes da possibilidade de mudança na situação financeira do correntista.
Essa distinção é fundamental para compreender por que o ordenamento jurídico admite a resilição unilateral com maior amplitude nessa espécie contratual do que naqueles contratos que geram expectativas duradouras de estabilidade.
3. O Regime Jurídico da Resilição Unilateral.

3.1 A Resilição Unilateral no Código Civil.
O Código Civil de 2002, em seu art. 473, estabelece a regra geral sobre a resilição unilateral nos contratos de execução continuada:
“A resilição unilateral, nos casos em que a lei expressa ou implicitamente o permita, opera mediante denúncia notificada à outra parte. Parágrafo único. Se, porém, dada a natureza do contrato, uma das partes houver feito investimentos consideráveis para a sua execução, a denúncia unilateral só produzirá efeito depois de transcorrido prazo compatível com a natureza e o vulto dos investimentos.”
A norma consagra o direito potestativo de resilir contratos de trato sucessivo, desde que observada a notificação prévia. O parágrafo único estabelece proteção específica para a parte que realizou investimentos consideráveis, garantindo-lhe prazo compatível para amortização — proteção que, no caso da conta-corrente, raramente encontra aplicação prática, dada a natureza dos serviços envolvidos.
O art. 421 do Código Civil, com a redação conferida pela Lei nº 13.874/2019, reforça os princípios da liberdade contratual e da intervenção mínima:
“A liberdade contratual será exercida nos limites da função social do contrato. Parágrafo único. Nas relações contratuais privadas, prevalecerão o princípio da intervenção mínima e a excepcionalidade da revisão contratual.”
Essa orientação legislativa, que valoriza a autonomia negocial e restringe a revisão judicial dos contratos, fornece fundamento adicional para a validade da resilição unilateral quando exercida nos limites da boa-fé e da função social.
3.2 A Regulamentação do Conselho Monetário Nacional.
A Lei nº 4.595/1964, que estrutura o Sistema Financeiro Nacional, atribuiu ao Conselho Monetário Nacional competência exclusiva para regular o funcionamento das instituições financeiras. No exercício dessa competência, o CMN editou sucessivas resoluções disciplinando a abertura, manutenção e encerramento de contas de depósitos.
A Resolução CMN nº 2.025/1993, alterada pela Resolução nº 2.747/2000, estabelecia em seu art. 12:
“Cabe à instituição financeira esclarecer ao depositante acerca das condições exigidas para a rescisão do contrato de conta de depósitos à vista por iniciativa de qualquer das partes… V – expedição de aviso da instituição financeira ao correntista, admitida a utilização de meio eletrônico, com a data do efetivo encerramento da conta.”
O art. 13, por sua vez, previa o encerramento obrigatório em caso de irregularidades graves nas informações prestadas.
Essas normas foram revogadas pela Resolução CMN nº 4.753/2019, que manteve a possibilidade de resilição voluntária por qualquer das partes. O art. 5º da nova resolução detalha os procedimentos mínimos para o encerramento:
“I – comunicação entre as partes da intenção de rescindir o contrato, informando os motivos da rescisão, caso se refiram à hipótese prevista no art. 6º ou a outra prevista na legislação ou na regulamentação vigente; II – indicação pelo cliente da destinação do eventual saldo credor na conta… IV – prestação de informações pela instituição ao titular da conta sobre: a) o prazo para adoção das providências relativas à rescisão do contrato, limitado a trinta dias corridos…”
Posteriormente, a Resolução CMN nº 5.261/2025 alterou o art. 6º para incluir hipóteses de encerramento obrigatório relacionadas à prestação irregular de serviços financeiros ou de pagamentos sem a devida autorização regulatória, bem como à utilização de contas para ocultação patrimonial e intermediação irregular de recursos de terceiros.
Essa evolução regulatória demonstra que o ordenamento setorial não apenas permite como, em determinadas hipóteses, exige o encerramento da conta pela instituição financeira, evidenciando a incompatibilidade entre o dever de encerrar e a proibição consumerista de recusar a prestação de serviços.
3.3 A Competência Regulatória do CMN e o Princípio da Especialidade.
A atribuição de competência ao Conselho Monetário Nacional para disciplinar as condições de funcionamento das instituições financeiras encontra fundamento no art. 4º, VIII, da Lei nº 4.595/1964, recepcionada pela Constituição de 1988 com status de lei complementar. Essa competência regulamentar, exercida por meio de resoluções, constitui manifestação legítima do poder normativo atribuído ao órgão máximo do sistema financeiro nacional.
O princípio da especialidade, aplicado ao conflito aparente entre normas consumeristas e regulamentação bancária, conduz à prevalência das normas específicas do setor financeiro quando estas disciplinem de modo diverso a matéria. Não se trata de afastar a incidência do CDC — cuja aplicabilidade às instituições financeiras é inconteste — mas de reconhecer que o próprio CDC ressalva expressamente os “casos de intermediação regulados em leis especiais”.
4. A Interpretação Sistemática do Art. 39, IX, do CDC.
4.1 O Texto Legal e suas Exceções.
O art. 39 do Código de Defesa do Consumidor estabelece um rol de práticas consideradas abusivas. O inciso IX dispõe:
“É vedado ao fornecedor de produtos ou serviços, dentre outras práticas abusivas: IX – recusar a venda de bens ou a prestação de serviços, diretamente a quem se disponha a adquiri-los mediante pronto pagamento, ressalvados os casos de intermediação regulados em leis especiais.”
Três elementos merecem destaque na exegese do dispositivo:
- (I) a referência ao “pronto pagamento”;
- (II) a menção à “recusa” na contratação; e
- (III) a ressalva expressa dos “casos de intermediação regulados em leis especiais”.
4.2 A Ressalva dos Casos de Intermediação Regulados em Leis Especiais.
A cláusula de exceção contida na parte final do inciso IX constitui o fundamento primeiro para a não aplicação da norma ao encerramento de conta-corrente. A atividade bancária, em sua essência, configura intermediação financeira regulada por lei especial — a Lei nº 4.595/1964 — e por normas complementares editadas pelo Conselho Monetário Nacional.
A intermediação bancária não se confunde com a venda direta de mercadorias ou a prestação de serviços comuns. Ela envolve a captação de recursos de poupadores e sua aplicação em operações de crédito, com riscos sistêmicos que transcendem a relação individual entre correntista e instituição.
Por essa razão, o legislador consumerista houve por bem excluir da proibição genérica os casos submetidos a disciplina setorial específica.
4.3 A Incompatibilidade com a Lógica do “Pronto Pagamento”.
O contrato de conta-corrente não se amolda ao conceito de relação consumerista imediata a que alude o dispositivo.
A expressão “pronto pagamento” remete àquelas situações nas quais o consumidor, dispondo-se a pagar o preço no ato, é surpreendido pela recusa do fornecedor em contratar. É o caso do comerciante que se recusa a vender determinado produto ao consumidor que oferece pagamento à vista.
Na conta-corrente, ao contrário, não se vislumbra um “pagamento” que anteceda ou condicione a prestação do serviço. As tarifas eventualmente cobradas não constituem preço de aquisição do direito à manutenção da conta, mas remuneração por serviços acessórios específicos. Ademais, o contrato de conta-corrente desdobra-se em outros serviços acessórios de trato sucessivo, não se amoldando ao conceito de relação consumerista imediata e de pagamento do preço no ato.
4.4 A Distinção entre Recusa de Contratar e Encerramento de Contrato.
Outro aspecto crucial na interpretação do art. 39, IX, do CDC reside na distinção entre a recusa de contratar e o encerramento de contrato já existente.
O dispositivo consumerista cuida da recusa de contratar antes mesmo de a relação de consumo se estabelecer — situação na qual o fornecedor se nega a vender ou prestar serviço a quem se dispõe a pagar.
O encerramento de conta-corrente, por sua vez, pressupõe relação contratual previamente estabelecida e em execução. Não se trata de recusar a contratação, mas de exercer direito potestativo de resilição de contrato de execução continuada, devidamente autorizado pela lei civil e pela regulamentação setorial. A norma consumerista, portanto, não incide sobre essa hipótese.
5. A Jurisprudência do Superior Tribunal de Justiça.
5.1 A Consolidação da Orientação.
A jurisprudência do Superior Tribunal de Justiça, ao longo de quase duas décadas, consolidou-se no sentido da validade da resilição unilateral do contrato de conta-corrente, respeitada a prévia notificação e demais obrigações contratuais.
Os precedentes das Terceira e Quarta Turmas — órgãos competentes para matéria de direito privado — firmaram-se uniformemente pela não aplicação do art. 39, IX, do CDC às instituições financeiras.
Entre os precedentes mais relevantes, destaca-se o REsp n. 1.538.831/DF, de relatoria do Ministro Raul Araújo, julgado em 4 de agosto de 2015, no qual se assentou que:
“Em regra, nos contratos bancários, envolvendo relações dinâmicas e duráveis, de execução continuada, intuito personae – como nos casos de conta-corrente bancária e de cheque especial -, que exigem da instituição financeira frequentes pesquisa cadastral e análise de riscos, entre outras peculiaridades, não há como se impor, como aos demais fornecedores de produtos e serviços de pronto pagamento pelo consumidor, a obrigação de contratar prevista no inciso IX do art. 39 do CDC.”
No mesmo sentido, o REsp n. 1.696.214/SP, de relatoria do Ministro Marco Aurélio Bellizze, julgado em 9 de outubro de 2018, consignou:
“Atendo-se à natureza do contrato bancário, notadamente o de conta-corrente, o qual se afigura intuitu personae, bilateral, oneroso, de execução continuada, prorrogando-se no tempo por prazo indeterminado, não se impõe às instituições financeiras a obrigação de contratar ou de manter em vigor específica contratação, a elas não se aplicando o art. 39, II e IX, do Código de Defesa do Consumidor.”
5.2 Precedentes Consolidados.
A orientação uniformizadora pode ser verificada em diversos julgados das Turmas de direito privado:
- AgInt no REsp n. 1.898.324/RJ (Terceira Turma, Rel. Min. Marco Aurélio Bellizze, j. 22/03/2021): reafirmou a não aplicação do art. 39, IX, do CDC às instituições financeiras, com incidência da Súmula 83/STJ.
- AgInt no AREsp n. 1.478.859/SP (Terceira Turma, Rel. Min. Marco Aurélio Bellizze, j. 01/03/2021): destacou que o encerramento do contrato de conta-corrente consiste em direito subjetivo exercitável por qualquer das partes contratantes, desde que observada a prévia e regular notificação.
- AgInt no REsp n. 1.473.795/RJ (Quarta Turma, Rel. Min. Antonio Carlos Ferreira, j. 29/06/2020): consignou que a regra do art. 39, IX, do CDC não se aplica às instituições financeiras, afastando-se a obrigatoriedade de manutenção do contrato de conta-corrente.
- AgInt no REsp n. 1.733.345/MS (Quarta Turma, Rel. Min. Antonio Carlos Ferreira, j. 30/03/2020): no mesmo sentido, reafirmou a inaplicabilidade do dispositivo consumerista.
- AgInt no REsp n. 1.749.640/SP (Terceira Turma, Rel. Min. Moura Ribeiro, j. 28/10/2019): reiterou que o encerramento do contrato de conta-corrente consiste em direito subjetivo exercitável por qualquer das partes contratantes.
- AgRg no Ag n. 829.628/RJ (Quarta Turma, Rel. Min. Fernando Gonçalves, j. 02/10/2007): já assentava que é possível a rescisão do contrato de conta-corrente por parte do banco, desde que o consumidor seja notificado.
- REsp n. 567.587/MA (Terceira Turma, Rel. Min. Carlos Alberto Menezes Direito, j. 28/06/2004): firmou que o banco pode encerrar conta-corrente mediante notificação ao correntista, nos termos previstos no contrato, não se aplicando ao caso a vedação do art. 39, IX, do CDC.
5.3 A Questão da Motivação do Encerramento.
Questão correlata diz respeito à necessidade de a instituição financeira declinar o motivo específico do encerramento. Na maioria dos casos, o motivo apresentado é o genérico “desinteresse comercial”.
O STJ, no REsp n. 1.696.214/SP, decidiu pela validade do motivo “desinteresse comercial”, distinguindo-o do caso do REsp n. 1.277.762/SP, no qual se concluiu pela abusividade desse motivo com base em circunstâncias excepcionais do caso concreto — contrato com mais de 40 anos de vigência.
O relator do Tema 1.119 consignou que essa questão ainda não está em condições de ser objetivada em tese de repetitivo, pois seria inviável definir aprioristicamente as hipóteses em que o “desinteresse comercial” configura motivo válido e aquelas em que se revela abusivo. A análise, portanto, permanece casuística, devendo ser examinada à luz das circunstâncias específicas de cada relação contratual.
5.4 A Relevância da Prévia Notificação.
A prévia notificação do correntista constitui requisito de validade da resilição unilateral. A Resolução CMN nº 2.025/1993, em seu art. 12, V, exigia a expedição de aviso pela instituição financeira ao correntista, admitida a utilização de meio eletrônico, com a data do efetivo encerramento da conta.
A Resolução CMN nº 4.753/2019, em seu art. 5º, I, mantém a exigência de comunicação entre as partes da intenção de rescindir o contrato, informando os motivos da rescisão quando se referirem às hipóteses do art. 6º ou a outra prevista na legislação.
A jurisprudência do STJ é firme no sentido de que a ausência de prévia notificação ou a notificação irregular pode caracterizar abusividade e gerar dever de indenizar. Contudo, quando observada a notificação prévia e demais obrigações contratuais, a resilição unilateral é lícita e não configura ato ilícito.
6. A Tese do Tema 1.119 e seus Fundamentos.
6.1 A Fixação da Tese.
O julgamento do Tema 1.119 pelo Superior Tribunal de Justiça, sob o rito dos recursos especiais repetitivos (arts. 1.036 a 1.041 do CPC/2015), fixou a seguinte tese:
“A vedação prevista no art. 39, inciso IX, do CDC não se aplica à resilição unilateral de contrato de conta-corrente bancária por iniciativa da instituição financeira.”
A tese foi aprovada por maioria, com votos vencidos dos Ministros Daniela Teixeira e Luís Carlos Gambogi quanto ao acréscimo sobre a prévia comunicação do titular, e da Ministra Nancy Andrighi quanto ao acréscimo sobre a prévia comunicação do titular e à motivação.
6.2 Fundamentos da Tese.
Os fundamentos que sustentam a tese repetitiva podem ser sintetizados em três eixos principais:
- Primeiro eixo: a existência de legislação especial. O art. 39, IX, do CDC excepciona expressamente de sua aplicação os “casos de intermediação regulados em leis especiais”. A atividade bancária, incluindo a abertura, manutenção e encerramento de contas de depósitos, é regulada pela Lei nº 4.595/1964 e pelas resoluções do Conselho Monetário Nacional. A existência dessa disciplina setorial específica afasta a incidência da norma consumerista genérica.
- Segundo eixo: a incompatibilidade com a natureza do contrato. O contrato de conta-corrente não se amolda ao conceito de relação consumerista imediata e de “pronto pagamento” a que alude o dispositivo. A conta-corrente pressupõe contrato que se desdobra em outros serviços acessórios de trato sucessivo, com prestações que se protraem no tempo, não se confundindo com a venda de bens ou a prestação de serviços de pronto pagamento.
- Terceiro eixo: a distinção entre recusa de contratar e encerramento de contrato. O art. 39, IX, do CDC cuida da recusa de contratar antes mesmo de a relação de consumo se estabelecer. O encerramento de conta-corrente, por sua vez, pressupõe relação contratual previamente estabelecida e em execução, não se confundindo com a hipótese legal.
6.3 A Importância da Regulamentação do CMN.
A regulamentação editada pelo Conselho Monetário Nacional — Resoluções nº 4.753/2019 e nº 5.261/2025 — estabelece procedimentos específicos para o encerramento de contas de depósitos, incluindo a comunicação entre as partes, a indicação da destinação do saldo credor, a devolução de folhas de cheque, a prestação de informações sobre prazos e procedimentos, e a comunicação sobre a data de encerramento.
Essa disciplina detalhada demonstra que o ordenamento setorial não apenas permite como, em determinadas hipóteses, exige o encerramento da conta pela instituição financeira — como nos casos de irregularidades graves nas informações prestadas, prestação irregular de serviços financeiros ou de pagamentos, e utilização de contas para ocultação patrimonial e intermediação irregular de recursos de terceiros.
A existência de hipóteses de encerramento obrigatório evidencia a incompatibilidade entre o dever regulatório de encerrar e a proibição consumerista de recusar a prestação de serviços. Se a instituição financeira está obrigada a encerrar a conta em tais tipologias, não pode estar jungida à proibição do art. 39, IX, do CDC.
7. Conclusão.
O julgamento do Tema 1.119 pelo Superior Tribunal de Justiça representa a definição dos contornos da proteção consumerista em face da regulamentação setorial do sistema financeiro nacional. A tese fixada — “a vedação prevista no art. 39, inciso IX, do CDC não se aplica à resilição unilateral de contrato de conta-corrente bancária por iniciativa da instituição financeira” — assenta-se em fundamentos sólidos de direito civil, bancário e consumerista.
A natureza jurídica do contrato de conta-corrente — sinalagmático, oneroso, comutativo, de adesão, de execução continuada e complexa, intuitu personae — revela-se incompatível com a lógica do “pronto pagamento” a que alude o dispositivo consumerista.
A existência de legislação especial — a Lei nº 4.595/1964 e as resoluções do CMN — afasta a incidência da norma genérica, conforme ressalva expressa do próprio art. 39, IX, do CDC. E a distinção entre recusa de contratar e encerramento de contrato já existente evidencia que a hipótese não se subsume ao tipo legal.
A jurisprudência consolidada do STJ, ao longo de quase duas décadas, firmou-se uniformemente no sentido da validade da resilição unilateral, respeitada a prévia notificação e demais obrigações contratuais. O julgamento do Tema 1.119 veio a pacificar definitivamente a controvérsia, conferindo segurança jurídica às relações contratuais bancárias.
Permanece, contudo, a necessidade de observância da boa-fé objetiva, do dever de informação e da transparência nas relações contratuais, especialmente em se tratando de consumidor hipervulnerável.
A análise casuística de eventual desvirtuamento no encerramento do ajuste — como o inadimplemento dos deveres de informação e transparência, ou a extinção de relação contratual longeva — não está excluída do crivo do Poder Judiciário. A tese repetitiva não confere salvo-conduto para práticas abusivas, mas tão somente reconhece a licitude da resilição unilateral quando exercida nos limites da lei e da regulamentação setorial.
8. Referências Legais e Jurisprudenciais.

8.1 Referências Legais.
BRASIL. Código Civil. Lei nº 10.406, de 10 de janeiro de 2002. Brasília, DF: Presidência da República, 2002. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/2002/l10406compilada.htm. Acesso em: 27 set. 2026.
Art. 421 do Código Civil de 2002 :
- Liberdade contratual e função social do contrato.
Art. 422 do Código Civil de 2002:
- Boa-fé objetiva.
Art. 473 do Código Civil de 2002:
- Resilição unilateral nos contratos de execução continuada.
BRASIL. Código de Defesa do Consumidor. Lei nº 8.078, de 11 de setembro de 1990. Brasília, DF: Presidência da República, 1990. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/l8078compilado.htm. Acesso em: 27 set. 2026.
Art. 6º, VIII, do Código de Defesa do Consumidor :
- Direito à informação adequada e clara.
Art. 30 do Código de Defesa do Consumidor :
- Oferta e publicidade.
Art. 35 do Código de Defesa do Consumidor :
- Recusa de cumprimento da oferta.
Art. 39, II, do Código de Defesa do Consumidor:
- Recusa de atendimento a demandas do consumidor.
Art. 39, IX, do Código de Defesa do Consumidor:
- Recusa de venda ou prestação de serviços mediante pronto pagamento, ressalvados os casos de intermediação regulados em leis especiais.
BRASIL. Código de Processo Civil. Lei nº 13.105, de 16 de março de 2015. Brasília, DF: Presidência da República, 2015. Disponível em: http://www.planalto.gov.br/ccivil_03/_ato2015-2018/2015/lei/l13105.htm. Acesso em: 27 set. 2026.
Art. 373, II, do Código de Processo Civil de 2015:
- Ônus da prova.
Art. 1.036 do Código de Processo Civil de 2015:
- Julgamento de recursos especiais repetitivos.
Art. 1.038 do Código de Processo Civil de 2015:
- Intervenção de amicus curiae e manifestação de terceiros.
Art. 1.041 do Código de Processo Civil de 2015:
- Tese firmada em julgamento de repetitivos.
BRASIL. Lei nº 4.595, de 31 de dezembro de 1964. Dispõe sobre a Política e as Instituições Monetárias, Bancárias e Creditícias, cria o Conselho Monetário Nacional e dá outras providências. Brasília, DF: Presidência da República, 1964. Disponível em: http://www.planalto.gov.br/ccivil_03/leis/l4595.htm. Acesso em: 27 set. 2026.
Art. 4º, VIII, da Lei nº 4.595/1964:
- Competência do Conselho Monetário Nacional para regular o funcionamento das instituições financeiras.
BRASIL. Lei nº 13.874, de 20 de setembro de 2019. Institui a Declaração de Direitos de Liberdade Econômica. Brasília, DF: Presidência da República, 2019. Disponível em: http://www.planalto.gov.br/ccivil_03/_ato2019-2022/2019/lei/l13874.htm. Acesso em: 27 set. 2026.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 2.025, de 24 de janeiro de 1993. Dispõe sobre a abertura, manutenção e encerramento de conta de depósitos à vista. Brasília, DF: CMN, 1993. Disponível em: https://www.bcb.gov.br. Acesso em: 27 set. 2026.
Art. 12 da Resolução CMN nº 2.025/1993 (com redação da Resolução CMN nº 2.747/2000):
- Condições para rescisão do contrato de conta de depósitos à vista por iniciativa de qualquer das partes, incluindo aviso prévio ao correntista.
Art. 13 da Resolução CMN nº 2.025/1993:
- Encerramento obrigatório de conta em caso de irregularidades graves nas informações prestadas.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 2.747, de 28 de junho de 2000. Altera a Resolução nº 2.025/1993. Brasília, DF: CMN, 2000. Disponível em: https://www.bcb.gov.br. Acesso em: 27 set. 2026.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 4.753, de 30 de outubro de 2019. Dispõe sobre a abertura, manutenção e encerramento de conta de depósitos. Brasília, DF: CMN, 2019. Disponível em: https://www.bcb.gov.br. Acesso em: 27 set. 2026.
Art. 5º da Resolução CMN nº 4.753/2019
- Procedimentos mínimos para encerramento de conta de depósitos, incluindo comunicação entre as partes, destinação do saldo credor, devolução de folhas de cheque e prestação de informações ao titular.
Art. 6º da Resolução CMN nº 4.753/2019 (com redação da Resolução CMN nº 5.261/2025):
- Hipóteses de encerramento obrigatório de conta de depósitos pela instituição financeira.
CONSELHO MONETÁRIO NACIONAL. Resolução nº 5.261, de 3 de novembro de 2025. Altera a Resolução nº 4.753/2019. Brasília, DF: CMN, 2025. Disponível em: https://www.bcb.gov.br. Acesso em: 27 set. 2026.
8.2 Referências Jurisprudenciais:
BRASIL. Superior Tribunal de Justiça. AgInt no AREsp n. 1.478.859/SP. Relator: Ministro Marco Aurélio Bellizze. Terceira Turma. Julgado em: 1 mar. 2021. DJe: 3 mar. 2021.
BRASIL. Superior Tribunal de Justiça. AgInt no REsp n. 1.473.795/RJ. Relator: Ministro Antonio Carlos Ferreira. Quarta Turma. Julgado em: 29 jun. 2020. DJe: 1 jul. 2020.
BRASIL. Superior Tribunal de Justiça. AgInt no REsp n. 1.733.345/MS. Relator: Ministro Antonio Carlos Ferreira. Quarta Turma. Julgado em: 30 mar. 2020. DJe: 1 abr. 2020.
BRASIL. Superior Tribunal de Justiça. AgInt no REsp n. 1.749.640/SP. Relator: Ministro Moura Ribeiro. Terceira Turma. Julgado em: 28 out. 2019. DJe: 30 out. 2019.
BRASIL. Superior Tribunal de Justiça. AgInt no REsp n. 1.898.324/RJ. Relator: Ministro Marco Aurélio Bellizze. Terceira Turma. Julgado em: 22 mar. 2021. DJe: 25 mar. 2021.
BRASIL. Superior Tribunal de Justiça. AgRg no Ag n. 829.628/RJ. Relator: Ministro Fernando Gonçalves. Quarta Turma. Julgado em: 2 out. 2007. DJ: 22 out. 2007.
BRASIL. Superior Tribunal de Justiça. REsp n. 567.587/MA. Relator: Ministro Carlos Alberto Menezes Direito. Terceira Turma. Julgado em: 28 jun. 2004. DJ: 11 out. 2004.
BRASIL. Superior Tribunal de Justiça. REsp n. 1.277.762/SP. Relator: Ministro Sidnei Beneti. Terceira Turma.
BRASIL. Superior Tribunal de Justiça. REsp n. 1.538.831/DF. Relator: Ministro Raul Araújo. Quarta Turma. Julgado em: 4 ago. 2015. DJe: 17 ago. 2015.
BRASIL. Superior Tribunal de Justiça. REsp n. 1.696.214/SP. Relator: Ministro Marco Aurélio Bellizze. Terceira Turma. Julgado em: 9 out. 2018. DJe: 16 out. 2018.
BRASIL. Superior Tribunal de Justiça. REsp n. 1.941.347/SP (Tema 1.119). Relator: Ministro Humberto Martins. Segunda Seção. Julgado em: 3 set. 2026.
BRASIL. Superior Tribunal de Justiça. Súmula n. 83. Não se conhece do recurso especial pela divergência, quando a orientação do Tribunal se firmou no mesmo sentido da decisão recorrida.
BRASIL. Superior Tribunal de Justiça. Súmula n. 297. O Código de Defesa do Consumidor é aplicável às instituições financeiras.
9. Glossário Jurídico:
Ação de obrigação de fazer:
- Ação judicial por meio da qual o autor pretende que o réu seja condenado a praticar determinada prestação de fato, positiva ou negativa. No contexto bancário, é comumente utilizada para pleitear a manutenção de conta-corrente encerrada unilateralmente pela instituição financeira.
Affectio contractus:
- Expressão latina que designa a intenção das partes de se vincularem contratualmente, elemento subjetivo essencial à formação e manutenção de determinados contratos, especialmente aqueles de caráter intuitu personae. No contrato de conta-corrente, a affectio contractus manifesta-se pela confiança recíproca entre correntista e instituição financeira.
Amicus curiae:
- “Amigo da corte”. Terceiro que, sem ser parte no processo, intervém para fornecer subsídios técnicos ou jurídicos que auxiliem o tribunal na decisão de causa relevante. No julgamento do Tema 1.119, atuaram como amicus curiae o Banco Central do Brasil, a Federação Brasileira de Bancos, a Confederação Nacional das Instituições Financeiras, o Grupo de Atuação Estratégica das Defensorias Públicas Estaduais e Distrital e a Defensoria Pública da União.
Autonomia privada:
- Princípio segundo o qual as partes têm liberdade para regular seus interesses mediante contratos, nos limites da lei e da função social. Consagrado no art. 421 do Código Civil, fundamenta a liberdade contratual e a intervenção mínima do Estado nas relações privadas.
Boa-fé objetiva:
- Princípio contratual que impõe às partes deveres de lealdade, cooperação, informação e transparência, independentemente de previsão expressa. Consagrado no art. 422 do Código Civil, informa todas as fases contratuais, da negociação à execução e extinção.
Contrato de adesão:
- Contrato cujas cláusulas são previamente estabelecidas unilateralmente por uma das partes, cabendo à outra apenas aceitá-las integralmente ou rejeitá-las. O contrato de conta-corrente é típico contrato de adesão, dada a padronização das cláusulas pelas instituições financeiras.
Contrato comutativo:
- Contrato no qual as prestações de ambas as partes são previamente conhecidas e equivalentes, não dependendo de evento incerto para sua determinação. O contrato de conta-corrente é comutativo porque as obrigações de cada parte são definidas no momento da contratação.
Contrato de execução continuada:
- Contrato cuja execução se protrai no tempo, mediante prestações sucessivas ou periódicas. Também denominado contrato de trato sucessivo. O contrato de conta-corrente é de execução continuada porque se renova e se executa ao longo do tempo, sem termo final predeterminado.
Contrato intuitu personae:
- Contrato no qual a identidade das partes é elemento essencial, fundando-se na confiança recíproca. A morte ou alteração substancial da situação de uma das partes pode acarretar extinção do vínculo. O contrato de conta-corrente é intuitu personae porque pressupõe confiança entre correntista e instituição financeira.
Contrato oneroso:
- Contrato no qual ambas as partes auferem vantagens econômicas recíprocas, suportando sacrifícios patrimoniais correspondentes. O contrato de conta-corrente é oneroso porque a instituição cobra tarifas e utiliza os recursos depositados, enquanto o correntista obtém serviços bancários.
Contrato sinalagmático:
- Contrato que gera obrigações recíprocas para ambas as partes, de modo que cada uma é simultaneamente credora e devedora da outra. Também denominado contrato bilateral. O contrato de conta-corrente é sinalagmático porque impõe deveres tanto à instituição quanto ao correntista.
Denúncia:
- Ato unilateral de comunicação pelo qual uma das partes informa à outra sua intenção de resilir o contrato de execução continuada. No contrato de conta-corrente, a denúncia deve ser prévia e regular, conforme exigido pelo art. 473 do Código Civil e pelas resoluções do CMN.
Direito potestativo:
- Direito que confere ao seu titular o poder de, mediante ato unilateral, produzir efeitos jurídicos na esfera de outra pessoa, sem que esta possa opor resistência legítima. A resilição unilateral é manifestação de direito potestativo.
Função social do contrato:
- Princípio segundo o qual o contrato deve cumprir sua função social, não se prestando a finalidades contrárias ao interesse público ou lesivas à dignidade humana. Consagrado no art. 421 do Código Civil, limita a autonomia privada.
Instituição financeira:
- Pessoa jurídica que exerce atividade de intermediação financeira, captando recursos do público e aplicando-os em operações de crédito ou investimento. Sujeita à regulamentação do Conselho Monetário Nacional e à supervisão do Banco Central do Brasil.
Intermediação financeira:
- Atividade típica das instituições financeiras, consistente na captação de recursos de poupadores e sua aplicação em operações de crédito, com a intermediação entre agentes superavitários e deficitários. Constitui o núcleo da atividade bancária.
Know your customer (KYC):
- Princípio regulatório que impõe às instituições financeiras o dever de conhecer seus clientes, verificando sua idoneidade, situação financeira e a licitude das movimentações, como forma de prevenção à lavagem de dinheiro e ao financiamento do terrorismo.
Prática abusiva:
- Conduta do fornecedor de produtos ou serviços que, contrariando a boa-fé e os bons costumes, impõe ao consumidor desvantagem exagerada ou restringe seus direitos. O art. 39 do CDC exemplifica práticas abusivas.
Pronto pagamento:
- Expressão que designa a modalidade de pagamento imediato, à vista, no ato da contratação ou aquisição. O art. 39, IX, do CDC refere-se à recusa de venda ou prestação de serviços a quem se disponha a pagar de pronto.
Recurso especial repetitivo:
- Modalidade de julgamento de recursos especiais pelo Superior Tribunal de Justiça, prevista nos arts. 1.036 a 1.041 do CPC/2015, na qual a controvérsia jurídica é decidida de forma uniformizada para orientar os demais tribunais. A tese fixada vincula os tribunais inferiores e a administração pública.
Resilição unilateral:
- Extinção do contrato por iniciativa de uma das partes, mediante denúncia notificada à outra, nos casos em que a lei expressa ou implicitamente o permita. Prevista no art. 473 do Código Civil, aplica-se aos contratos de execução continuada, como o de conta-corrente.
Súmula:
- Enunciado que sintetiza a jurisprudência consolidada de um tribunal, servindo de orientação para decisões futuras. A Súmula 297 do STJ afirma a aplicabilidade do CDC às instituições financeiras; a Súmula 83 do STJ veda o conhecimento do recurso especial por divergência quando a orientação do Tribunal já se firmou no mesmo sentido da decisão recorrida.
Tema repetitivo:
- Identificador numérico atribuído pelo STJ às controvérsias jurídicas julgadas sob o rito dos recursos especiais repetitivos. O Tema 1.119 trata da aplicabilidade do art. 39, IX, do CDC à resilição unilateral de conta-corrente bancária.