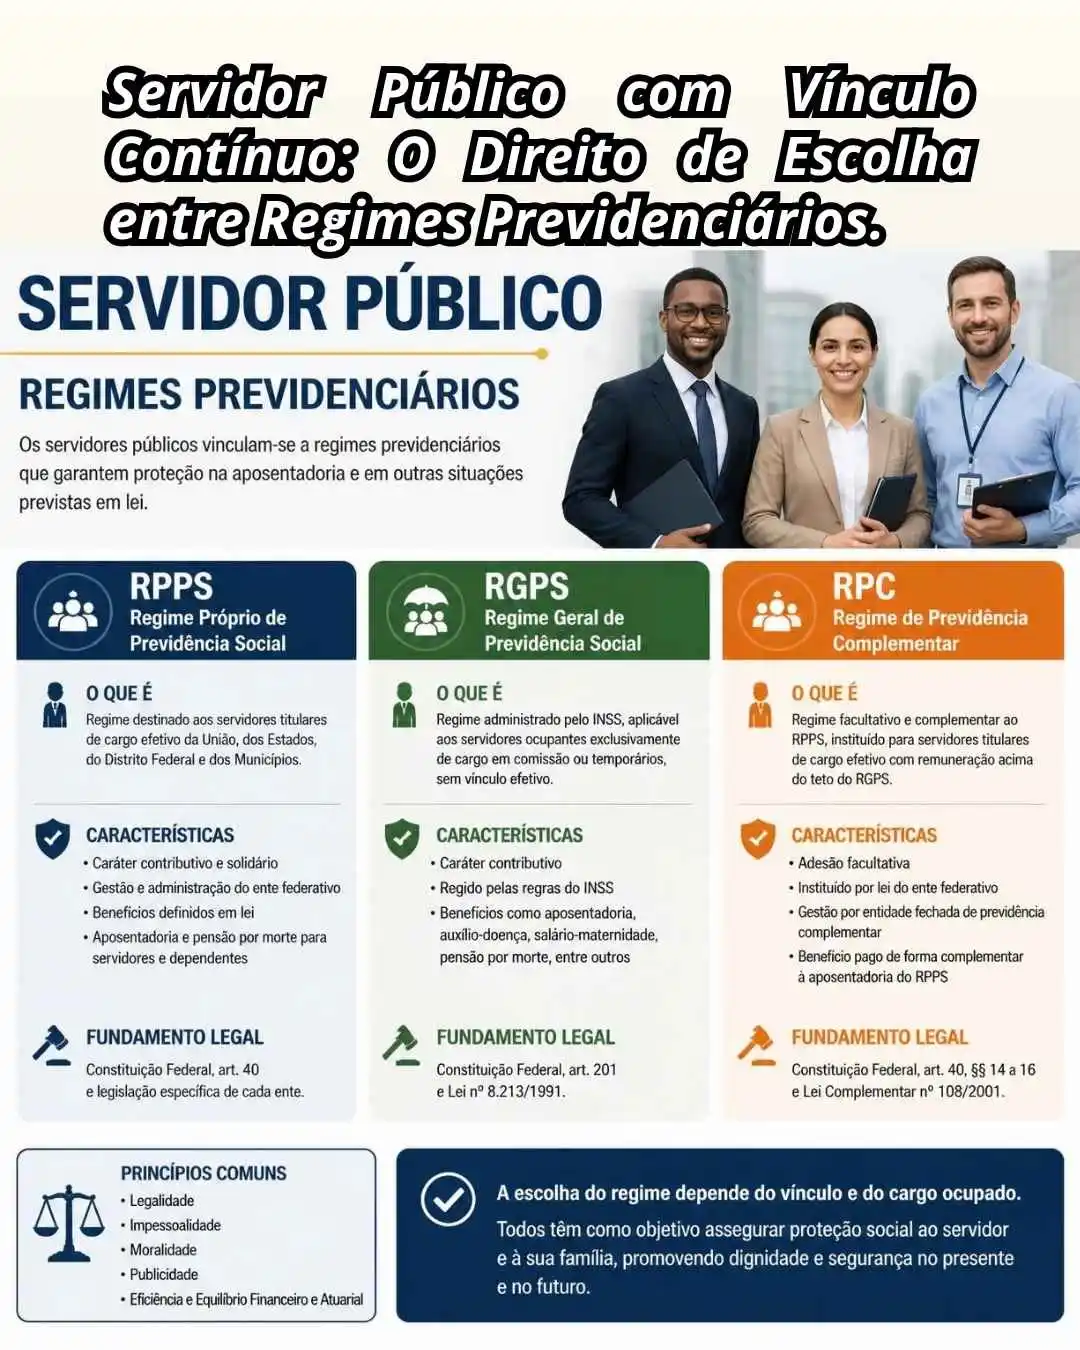
Análise do julgamento que garantiu ao contribuinte individual não cooperado o direito à aposentadoria especial. Entenda a tese, a fundamentação legal e os impactos da decisão.
Palavras-chave: Aposentadoria Especial, Contribuinte Individual, STJ, REsp 2163429, Atividade de Risco, Agentes Nocivos, Previdência Social, Tema 1291, INSS, Direito Previdenciário.
Introdução.
O direito previdenciário brasileiro é um campo dinâmico, constantemente tensionado entre a necessidade de equilíbrio financeiro do sistema e o imperativo de concretização dos direitos fundamentais à seguridade social.
Nesse cenário, uma das controvérsias das últimas décadas foi a possibilidade de o contribuinte individual não cooperado — o trabalhador autônomo que exerce atividade por conta própria — ter acesso à aposentadoria especial por ter laborado sob a exposição a agentes nocivos, mesmo após a vigência da Lei nº 9.032/1995.
O julgamento do Recurso Especial nº 2163429 – RS pelo Superior Tribunal de Justiça (STJ), representou a pacificação deste debate. Ao afetar o recurso como representativo de controvérsia (Tema 1291), a Primeira Seção da Corte não apenas solucionou um caso concreto, mas estabeleceu tese de repercussão geral, reafirmando o caráter protetivo da legislação previdenciária e desafiando interpretações restritivas que negavam esse direito.
Este trabalho análisa a matéria de direito material deste julgamento, dicifrando os argumentos legais, constitucionais e doutrinários que fundamentaram a decisão, uma vitória da isonomia e da justiça social sobre o formalismo excessivo.
1. O Problema em Questão: A Exclusão Interpretativa do Contribuinte Individual.
O cerne da controvérsia residia na aparente antinomia entre a Lei de Benefícios (Lei nº 8.213/91) e seu regulamento (Decreto nº 3.048/99).
A Lei nº 8.213/91, em seu art. 57, caput, estabelece de forma ampla e não discriminatória os requisitos para a concessão da aposentadoria especial:
“Art. 57. A aposentadoria especial será devida, uma vez cumprida a carência exigida nesta Lei, ao segurado que tiver trabalhado sujeito a condições especiais que prejudiquem a saúde ou a integridade física…“
O termo “segurado” é genérico e abrange todas as categorias, incluindo o contribuinte individual, definido no art. 11, V, ‘h’, da Lei nº 8.212/91, como “a pessoa física que exerce, por conta própria, atividade econômica de natureza urbana, com fins lucrativos ou não”.
O entrave surgiu com o Decreto nº 3.048/99, que em seu art. 64 restringiu expressamente o benefício:
“Art. 64. A aposentadoria especial […] será devida ao segurado empregado, trabalhador avulso e contribuinte individual, este último somente quando cooperado filiado a cooperativa de trabalho ou de produção…” (Grifo nosso).
A interpretação literal deste decreto pelo INSS, levou à negativa sistemática de milhares de benefícios pleiteados por autônomos não cooperados, como eletricistas, soldadores, pintores industriais e motoristas de aplicativo, que, embora expostos a ruídos, produtos químicos ou radiações, viam-se excluídos do direito à aposentadoria antecipada.
2. A Fundamentação do STJ: Superando o Formalismo em Nome da Essência da Lei.
O voto do Ministro Relator Gurgel de Faria, seguido por unanimidade pela Primeira Seção, construiu uma argumentação sólida que desmontou, peça por peça, a tese do INSS. Os pilares desta fundamentação foram:
a) A Primazia da Lei sobre o Decreto e a Inconformidade Regulamentar:
O STJ firmou o entendimento de que o art. 64 do Decreto 3.048/99, excedeu a finalidade regulamentar. Um decreto não pode criar restrições de direito não previstas na lei que se propõe a regulamentar.
Enquanto a Lei 8.213/91 fala em “segurado“, o decreto tentou limitar esse conceito, o que é juridicamente inadmissível. O Ministro Campbell Marques, citado no voto, já havia assentado em precedente que tal limitação “extrapola os limites da Lei de Benefícios que se propôs regulamentar, razão pela qual deve ser reconhecida sua ilegalidade” (REsp 1.436.794/SC).
b) A Interpretação Conforme a Constituição Federal:
O art. 201, §1º, II, da CF/88, é claro ao vedar a adoção de critérios diferenciados para concessão de benefícios, exceto para estabelecer idades e tempos de contribuição distintos para atividades especiais.
A norma constitucional não faz qualquer distinção entre categorias de segurados. O direito é garantido a todo aquele “cujas atividades sejam exercidas com efetiva exposição a agentes químicos, físicos e biológicos prejudiciais à saúde“. Qualquer interpretação em sentido contrário violaria o princípio da isonomia.
c) A Comprovação da Exposição a Agentes Nocivos: Superando a Falácia do Formulário Empresarial:
O argumento mais prático do INSS era a impossibilidade de aplicação do art. 58, §1º da Lei 8.213/91, que exige a comprovação por “formulário […] emitido pela empresa“. Para o autônomo, não há “empresa” que emita tal documento.
O STJ, reconheceu que a ausência de um empregador não pode ser um obstáculo intransponível. A tese final aprovada afasta expressamente essa exigência para contribuintes individuais. Isso não significa, como bem ponderado pela Ministra Maria Thereza de Assis Moura em seu voto-vogal, uma dispensa da prova técnica. Significa que o contribuinte individual poderá comprovar a exposição por outros meios idôneos, como:
- Perfil Profissiográfico Previdenciário (PPP) auto-declarado (artigo 115, INSTRUÇÃO NORMATIVA PRES/INSS Nº 128/2022), com base em um Laudo Técnico de Condições Ambientais do Trabalho (LTCAT) elaborado por médico do trabalho ou engenheiro de segurança do trabalho, que ateste as condições de seu próprio ambiente laboral;
- Provas documentais (notas fiscais que indiquem a natureza da atividade, contratos de serviço);
- Perícia judicial;
- Testemunhas.
O que se afasta é a forma da prova, não o seu fundo ou rigor técnico. O segurado ainda terá o ônus de comprovar, de forma robusta e inconteste, a efetiva exposição habitual e permanente aos agentes nocivos.
d) O Princípio da Solidariedade e a Questão do Custeio:
O INSS alegava a ausência de uma fonte de custeio específica, já que os contribuintes individuais não estão sujeitos à contribuição adicional de 12%, 9% ou 6% prevista no art. 57, §§ 6º e 7º da Lei 8.213/91, destinada às empresas.
O STJ rejeitou este argumento com base no princípio da solidariedade, um dos alicerces da Seguridade Social (art. 194, CF). O sistema previdenciário é de repartição simples, no qual os mais jovens e saudáveis custeiam os benefícios dos mais velhos e aposentados, e os que ganham mais contribuem proporcionalmente mais para o sistema.
A contribuição adicional das empresas é uma das várias fontes de custeio do sistema como um todo, que inclui receitas da União e contribuições de diversas categorias. Negar um benefício a um segurado porque ele não pagou uma contribuição específica é ignorar a natureza coletiva e solidária do regime. Ademais, o contribuinte individual já paga uma alíquota geral de 20% sobre sua remuneração, assumindo, na prática, a parcela patronal.
Conclusão.
O julgamento do REsp 2163429 pelo STJ é um farol de segurança jurídica e uma celebração do caráter social da Previdência. Mais do que uma simples análise de dispositivos legais, a Corte promoveu uma hermenêutica alinhada aos valores constitucionais da dignidade da pessoa humana e da redução das desigualdades.
A tese firmada no Tema 1291 — de que o contribuinte individual não cooperado tem direito à aposentadoria especial, desde que comprove a exposição a agentes nocivos, não estando sujeito à exigência do formulário empresarial — corrige uma injustiça histórica. Ela reconhece que o risco à saúde e à integridade física é inerente à atividade desempenhada, e não ao vínculo empregatício que a envolve.
A decisão empodera milhões de trabalhadores, often invisibilizados, que constroem a nação com seu labor, muitas vezes à custa de sua própria saúde. Agora, resta à sociedade e aos operadores do direito cobrar que o INSS adeque seus procedimentos internos para dar plena efetividade a esta decisão judicial, assegurando que o direito conquistado nos tribunais se transforme em benefício concedido na vida real. O caminho está aberto, e a justiça previdenciária deu um passo decisivo.
Referências Legais e Jurisprudenciais:
Legislação:
- Constituição Federal de 1988: Arts. 194 e 201, §1º, II.
- Lei nº 8.213/1991 (Lei de Benefícios): Arts. 11, V, ‘h‘; 18, I, ‘d’; 57, caput, §§ 3º, 4º, 6º e 7º; 58, caput, §§ 1º e 2º.
- Lei nº 8.212/1991 (Lei de Custeio): Art. 22, II.
- Decreto nº 3.048/1999 (RPS): Art. 64.
- Tema 1291 do STJ.
- Instrução Normativa INSS/PRES nº 128/2022.
- NR-1 da Portaria MTPS nº 3.214/78.
Jurisprudência:
- REsp 2.163.429 – RS (2024/0300270-1) – Tema 1291. Relator: Ministro Gurgel de Faria. Julgado em 10/09/2025.
- REsp 1.436.794 – SC. Relator: Ministro Mauro Campbell Marques. Segunda Turma, julgado em 17/09/2015.
- ARE – Tema 555 do STF. Reconhecimento da atividade especial independentemente da utilização de EPIs.
Dicionário dos Termos Jurídicos:
1. Amicus Curiae (ou “Amigo da Corte”):
- Fundamentação Legal e Conceito: Figura de origem anglo-saxônica incorporada ao direito processual brasileiro, notadamente pelo Código de Processo Civil de 2015 (art. 138). Não se trata de parte no processo, mas de um colaborador do juízo. Sua função é enriquecer o debate democrático e técnico em casos de elevada complexidade e repercussão geral, fornecendo ao julgador subsídios, dados e perspectivas especializadas que ultrapassam o interesse das partes diretamente envolvidas.
- Aplicação no Caso Concreto: No REsp 2163429, a admissão de entidades como o IBDP, o IAPREV e o IEPREV como amici curiae foi crucial. Esses institutos, dotados de notório saber em direito previdenciário, trouxeram ao STJ argumentos doutrinários, estudos actuariais e uma visão sistêmica sobre o impacto da decisão, auxiliando a Corte a compreender as nuances técnicas para além da disputa bilateral entre o segurado e o INSS.
2. Aposentadoria Especial:
- Fundamentação Legal e Conceito: Regida pelos arts. 57 e 58 da Lei nº 8.213/1991 e Instrução Normativa INSS/PRES nº 128/2022), é um benefício previdenciário que substitui a aposentadoria por tempo de contribuição. Sua essência é a teoria do risco, reconhecendo que a exposição prolongada a ambientes laborais agressivos acelera o desgaste biológico do trabalhador. Por isso, concede-se o benefício com uma redução do tempo de contribuição (15, 20 ou 25 anos) e, em regra, sem a incidência do fator previdenciário. O requisito central é a comprovação da exposição habitual, permanente e não intermitente a agentes nocivos químicos, físicos ou biológicos, acima dos limites de tolerância estabelecidos em legislação específica.
- Aplicação no Caso Concreto: A controvérsia central foi justamente se essa proteção, baseada no risco da atividade, estendia-se ao contribuinte individual, ou se era um direito restrito ao trabalhador subordinado (empregado). O STJ afastou a restrição e manteve o foco na natureza da atividade, e não no vínculo.
3. Contribuinte Individual:
- Fundamentação Legal e Conceito: Definido no art. 11, V, da Lei nº 8.213/1991, é o segurado obrigatório que exerce, por conta própria, atividade econômica de natureza urbana ou rural, com ou sem fins lucrativos. Caracteriza-se pela ausência de vínculo empregatício (subordinação direta, habitualidade, pessoalidade e onerosidade). Inclui desde profissionais liberais (médicos, advogados que não são empregados) até comerciantes autônomos e motoristas por aplicativo. Sua contribuição é, em regra, de 20% sobre a remuneração auferida, assumindo, na prática, o ônus que seria do segurado e do empregador.
- Aplicação no Caso Concreto: Andre Gomes da Rocha, o recorrido, enquadrava-se nesta categoria. O INSS argumentava que a natureza autônoma de seu trabalho impedia o reconhecimento da atividade especial, tese que foi rejeitada pelo STJ.
4. Contribuinte Individual Não Cooperado:
- Fundamentação Legal e Conceito: É uma subcategoria do contribuinte individual. O termo “não cooperado” diferencia-o do contribuinte individual que exerce sua atividade através de uma cooperativa de trabalho (Arts. 11, V, ‘h). O cooperado tem sua relação com a cooperativa, que pode, em tese, emitir documentos como o PPP. O não cooperado atua de forma totalmente autônoma, sem esse intermédio coletivo, o que, segundo a tese derrotada do INSS, impossibilitaria a comprovação das condições especiais de trabalho.
- Aplicação no Caso Concreto: Este foi o cerne da distinção criada pelo art. 64 do Decreto 3.048/99, e anulada pelo STJ. A Corte entendeu que a opção do trabalhador por uma forma de exercício profissional (cooperado ou não) não pode ser usada para privá-lo de um direito fundamental ligado à preservação de sua saúde.
5. Controvérsia Representativa (ou Tema de Repetitividade):
- Fundamentação Legal e Conceito: Previsto nos arts. 1.036 a 1.041 do CPC/2015, é um instrumento de racionalização e uniformização da jurisprudência. Quando o STJ identifica a existência de “multiplicidade de recursos com fundamento em idêntica questão de direito” (art. 1.036), pode eleger um recurso como representativo da controvérsia (Tema). O julgamento desse recurso-piloto estabelece uma tese de repercussão geral, cujo enunciado vincula todos os demais órgãos do Poder Judiciário, que devem julgar os casos análogos de acordo com a orientação fixada.
- Aplicação no Caso Concreto: O REsp 2163429 foi afetado como Tema 1291. Isso significa que a tese nele fixada (“o contribuinte individual não cooperado tem direito à aposentadoria especial…”) é agora obrigatória para todos os Juízes Federais e Turmas do TRF-4, e servirá de parâmetro para todos os casos idênticos, resolvendo milhares de processos de uma só vez.
6. Ementa:
- Fundamentação Legal e Conceito: Peça introdutória do acórdão (art. 489, § 1º, V, do CPC) que sintetiza, de forma clara e concisa, a matéria de direito discutida, a tese jurídica firmada e a decisão do tribunal. Sua função é pedagógica e de publicidade, permitindo que operadores do direito e o público em geral identifiquem rapidamente o núcleo da decisão. É a “identidade” do julgado.
- Aplicação no Caso Concreto: A ementa do REsp 2163429 já antecipa a conclusão do caso: “RECONHECIMENTO APÓS A VIGÊNCIA DA LEI N. 9.032/1995. POSSIBILIDADE.”, sinalizando a vitória do segurado.
7. LTCAT (Laudo Técnico de Condições Ambientais do Trabalho):
- Fundamentação Legal e Conceito: Documento técnico obrigatório, previsto no art. 58, § 1º, da Lei 8.213/91 e na NR-1 da Portaria MTPS nº 3.214/78. Deve ser elaborado por médico do trabalho ou engenheiro de segurança do trabalho, habilitados. Seu objetivo é avaliar qualitativamente e quantitativamente a presença de agentes nocivos no ambiente de trabalho, confrontando-os com os limites de tolerância estabelecidos nas Normas Regulamentadoras. É a base técnica para a emissão do PPP.
- Aplicação no Caso Concreto: Para o contribuinte individual, a grande inovação da tese do STJ é permitir que ele próprio, na condição de titular da empresa individual, encomende e custeie a elaboração do seu próprio LTCAT, desde que por profissional habilitado, para comprovar a insalubridade de seu local de trabalho.
8. PPP (Perfil Profissiográfico Previdenciário):
- Fundamentação Legal e Conceito: Formulário padronizado pelo INSS (Instrução Normativa INSS/PRES nº 128/2022) que consolida os dados do LTCAT e as informações do trabalhador. Funciona como a peça probatória principal do tempo de serviço especial. Para empregados, é preenchido e assinado pelo empregador. Sua função é fornecer um registro fiel da exposição do segurado ao longo de sua vida laboral.
- Aplicação no Caso Concreto: O STJ afastou a interpretação literal de que apenas uma “empresa” (no sentido de empregador) pode emiti-lo. Para o contribuinte individual, o PPP será auto-declarado, ou seja, preenchido e assinado por ele mesmo, com base no LTCAT que ele providenciou. Isso transfere o ônus e o custo da prova para o segurado, mas viabiliza o direito.
9. Princípio da Solidariedade:
- Fundamentação Legal e Conceito: Princípio estruturante da Seguridade Social, expresso no caput do art. 195 da CF/88. Significa que o custeio do sistema (Previdência, Saúde e Assistência) é um encargo de toda a sociedade, de forma direta (via contribuições) e indireta (via orçamento geral da União). É o oposto de um sistema de capitalização individual. Neste modelo de repartição simples, as contribuições da população economicamente ativa financiam os benefícios daqueles que estão inativos, em um pacto de proteção coletiva.
- Aplicação no Caso Concreto: O STJ usou este princípio para refutar o argumento do INSS sobre a falta de custeio específico. A Corte entendeu que a contribuição adicional paga pelas empresas (arts. 57, §§ 6º e 7º) integra o fundo único da Previdência, que é solidariamente custeado. Negar o benefício ao contribuinte individual por ele não pagar essa contribuição específica seria violar a lógica solidária do sistema, que não exige uma correlação matemática exata entre o valor contribuído por cada um e o benefício recebido.
10. STJ (Superior Tribunal de Justiça):
- Fundamentação Legal e Conceito: Previsto no art. 105 da CF/88, é a mais alta corte de justiça do país para as matérias infraconstitucionais (não envolvendo diretamente a Constituição Federal). Sua função primordial é uniformizar a interpretação da lei federal em todo o território nacional. Julga, em especial, os Recursos Especiais, que são interpostos contra acórdãos de Tribunais Regionais Federais ou estaduais quando estes violam a lei federal.
- Aplicação no Caso Concreto: No caso em análise, o STJ atuou em sua dupla função típica: (i) como uniformizador da lei federal (Leis 8.213/91 e 8.212/91), pacificando o conflito de interpretação sobre o art. 57; e (ii) como guardião da segurança jurídica, ao julgar a questão como Tema Repetitivo, evitando decisões contraditórias sobre o mesmo ponto de direito.
#DireitoPrevidenciário #AposentadoriaEspecial #ContribuinteIndividual #STJ #Tema1291 #REsp2163429 #DireitoMaterial #Jurisprudência #INSS #AgentesNocivos #AtividadeEspecial #PrevidênciaSocial #DireitoConstitucional #PrincípioDaSolidariedade #AmicusCuriae #ControvérsiaRepresentativa #PPP #LTCAT #DireitoAutônomo #SaúdeDoTrabalhador #RiscoLaboral #DireitosFundamentais #HermenêuticaJurídica #Isonomia #SeguridadeSocial