Como a Arguição de Descumprimento de Preceito Fundamental 854 reforçou os princípios da transparência e da rastreabilidade na execução orçamentária.
1. Introdução.
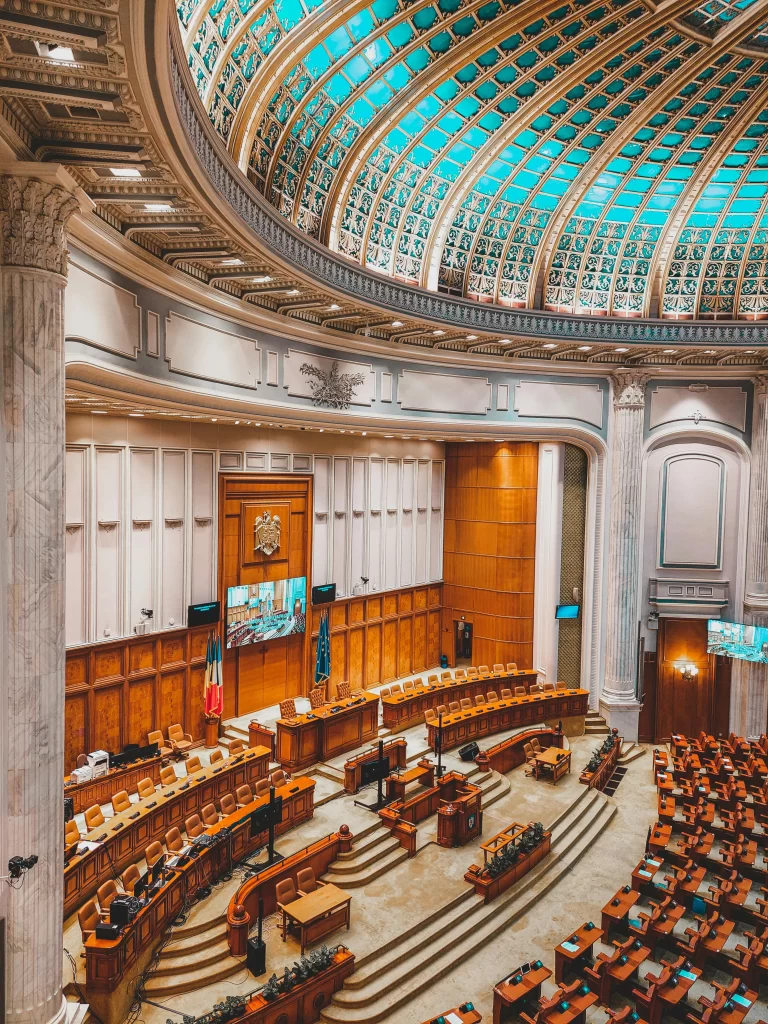
A gestão dos recursos públicos no Brasil sempre foi um tema de grande relevância, especialmente no que diz respeito à execução de emendas parlamentares.
Recentemente, a Arguição de Descumprimento de Preceito Fundamental (ADPF) 854 trouxe à tona discussões fundamentais sobre transparência, rastreabilidade e probidade administrativa na execução do orçamento público.
O julgamento, conduzido pelo Ministro Flávio Dino do Supremo Tribunal Federal (STF), estabeleceu um novo paradigma na relação entre os Poderes Executivo e Legislativo, reforçando a necessidade de maior controle e fiscalização sobre os gastos públicos.
Neste artigo, analisaremos os principais aspectos da ADPF 854, os fundamentos jurídicos que embasaram a decisão e os impactos práticos dessa medida para a gestão orçamentária no Brasil.
2. O que é a ADPF 854?
A ADPF 854 foi proposta pelo Partido Socialismo e Liberdade (PSOL), com o objetivo de combater práticas conhecidas como “orçamento secreto”, que consistiam na execução de emendas parlamentares sem a devida transparência e publicidade.
A ação questionava a constitucionalidade dessas práticas, alegando violação aos princípios da transparência, impessoalidade e moralidade administrativa, previstos no artigo 37 da Constituição Federal.
A decisão do STF, proferida em dezembro de 2022, declarou a inconstitucionalidade do “orçamento secreto”, determinando que todas as emendas parlamentares devem ser executadas com total transparência e rastreabilidade.
O julgamento destacou a importância do controle social e da fiscalização pelos órgãos competentes, como o Tribunal de Contas da União (TCU) e a Controladoria-Geral da União (CGU).
3. Fundamentos Jurídicos da Decisão.
A decisão da ADPF 854 está alicerçada em diversos preceitos constitucionais e legais.
O artigo 37 da Constituição Federal estabelece que a administração pública deve obedecer aos princípios da legalidade, impessoalidade, moralidade, publicidade e eficiência.
Além disso, o artigo 163-A da CF reforça a necessidade de transparência na gestão orçamentária, determinando que todas as informações sobre a execução do orçamento sejam disponibilizadas de forma clara e acessível à sociedade.
O STF também se baseou no artigo 165, § 9º, da Constituição, que prevê a obrigatoriedade de divulgação completa e precisa das informações orçamentárias.
A Corte destacou que a falta de transparência nas emendas parlamentares configurava uma violação direta a esses dispositivos, além de comprometer o princípio da separação dos Poderes, já que o Legislativo estava assumindo competências típicas do Executivo na execução orçamentária.
4. Como o Plano de Trabalho Conjunto entre Executivo e Legislativo está implementando a transparência e rastreabilidade das emendas parlamentares.
A Arguição de Descumprimento de Preceito Fundamental (ADPF) 854, julgada pelo Supremo Tribunal Federal (STF), trouxe à tona a necessidade de um novo modelo de gestão orçamentária no Brasil, pautado pela transparência e rastreabilidade dos recursos públicos.
Após a decisão que declarou inconstitucional o chamado “orçamento secreto”, os Poderes Executivo e Legislativo firmaram um Plano de Trabalho conjunto para implementar medidas que garantissem o cumprimento das diretrizes estabelecidas pelo STF.
4.1. Diagnóstico e Identificação do Problema Estrutural.
A primeira fase do Plano de Transparência consistiu na identificação e análise do problema estrutural relacionado à execução das emendas parlamentares.
O STF, ao julgar a ADPF 854, constatou que a falta de transparência e publicidade nas emendas parlamentares violava os princípios constitucionais da administração pública, especialmente os previstos no artigo 37 da Constituição Federal.
Nessa fase, foram realizadas auditorias pela Controladoria-Geral da União (CGU) e pelo Tribunal de Contas da União (TCU), que identificaram falhas graves na execução dos recursos, como a ausência de informações detalhadas sobre os beneficiários e a falta de rastreabilidade dos gastos.
Esses diagnósticos serviram de base para a elaboração do Plano de Trabalho conjunto, que definiu metas e ações específicas para superar as deficiências identificadas.
4.2. Elaboração e Implementação do Plano de Trabalho Conjunto.
A segunda fase do Plano de Transparência foi marcada pela elaboração e implementação de medidas concretas para garantir a transparência e a rastreabilidade das emendas parlamentares.
O Plano de Trabalho, apresentado pelos Poderes Executivo e Legislativo, foi dividido em eixos estratégicos, que incluíam:
- Integração de Dados no Portal da Transparência: O Portal da Transparência foi reformulado para concentrar informações sobre a aprovação e execução de emendas parlamentares. Foram criadas novas funcionalidades, como a consulta por favorecido e a integração de sistemas como o SINDORC e o Sistema de Registro de Apoio às Emendas Parlamentares.
- Criação de Contas Específicas para Transferências: Para garantir a rastreabilidade dos recursos, foram abertas contas específicas para transferências fundo a fundo, especialmente na área da saúde. Essa medida visa evitar o desvio de recursos e garantir que os valores sejam aplicados conforme a destinação original.
- Auditorias e Relatórios Técnicos: A CGU e o TCU realizaram auditorias detalhadas sobre a execução das emendas parlamentares, identificando falhas e propondo soluções para o aprimoramento do processo orçamentário.
- Edição de Novos Ato Normativos: Foram publicadas portarias e leis complementares para regulamentar a execução das emendas parlamentares, em conformidade com as decisões do STF. A Lei Complementar nº 210/2024 consolidou o marco normativo existente, estabelecendo regras claras para a transparência e a rastreabilidade dos gastos.
4.3. Monitoramento e Acompanhamento das Metas.
A terceira fase do Plano de Transparência consiste no monitoramento e acompanhamento das metas estabelecidas no Plano de Trabalho.
O STF determinou que os Poderes Executivo e Legislativo apresentassem relatórios periódicos sobre o cumprimento das ações previstas, com o objetivo de garantir que as medidas implementadas estejam produzindo os resultados esperados.
Nessa fase, destacam-se as seguintes ações:
- Acompanhamento das Transferências Fundo a Fundo: O STF determinou que todas as transferências fundo a fundo sejam integradas à Plataforma Transferegov.br, que permite o monitoramento em tempo real dos recursos repassados. Essa medida visa garantir a rastreabilidade dos gastos e evitar desvios.
- Regularização das Contas Específicas: O Ministério da Saúde foi responsável por abrir contas específicas para o recebimento dos recursos destinados às emendas parlamentares na área da saúde. O STF acompanha a regularização dessas contas, que devem estar totalmente regularizadas até março de 2025.
- Publicação de Atas e Planilhas: O Poder Legislativo foi responsável por disponibilizar, no Portal da Transparência, as atas e planilhas das reuniões em que foram aprovadas as emendas parlamentares. Essa medida visa garantir a publicidade das decisões e a identificação dos parlamentares responsáveis pelas indicações.
4.4. Consolidação dos Resultados e Aprimoramento Contínuo.
A quarta e última fase do Plano de Transparência consiste na consolidação dos resultados alcançados e no aprimoramento contínuo das medidas implementadas.
O STF determinou que os Poderes Executivo e Legislativo apresentem, até maio de 2025, um relatório detalhado sobre o cumprimento de cada eixo do Plano de Trabalho.
Nessa fase, espera-se que as seguintes metas sejam alcançadas:
- Transparência Total nas Emendas Parlamentares: Todas as emendas parlamentares, incluindo as de relator, de comissão e de bancada, devem estar disponíveis no Portal da Transparência, com informações detalhadas sobre os beneficiários e os recursos repassados.
- Fortalecimento do Controle Social: A sociedade civil e os órgãos de controle devem ter acesso facilitado às informações sobre a execução das emendas parlamentares, permitindo uma fiscalização mais eficiente dos gastos públicos.
- Aprimoramento dos Sistemas de Controle: Os sistemas de controle interno e externo, como o SIAFI e o Transferegov.br, devem ser continuamente aprimorados para garantir a rastreabilidade e a eficiência na execução dos recursos.
4.5. Impactos da ADPF 854 na Gestão Orçamentária.
A ADPF 854 representou um marco ao reforçar a importância da transparência e do controle social na execução dos recursos públicos.
Entre os principais impactos da decisão, destacam-se:
- Fortalecimento do Controle Social: Com a disponibilização de informações detalhadas sobre as emendas parlamentares, a sociedade civil e os órgãos de controle passaram a ter maior capacidade de fiscalização sobre os gastos públicos.
- Redução de Práticas Ilegítimas: A decisão do STF coibiu práticas como o “orçamento secreto”, que permitiam a execução de emendas sem a devida publicidade e controle.
- Harmonia entre os Poderes: O Plano de Trabalho conjunto entre Executivo e Legislativo demonstrou a importância do diálogo institucional para a solução de problemas estruturais na gestão pública.
- Aprimoramento da Gestão Orçamentária: As medidas implementadas a partir da ADPF 854 contribuíram para a modernização dos sistemas de controle e fiscalização, garantindo maior eficiência na aplicação dos recursos públicos.
5. Conclusão.
A ADPF 854 é um exemplo emblemático de como o Poder Judiciário pode atuar para garantir o cumprimento dos preceitos constitucionais e promover avanços significativos na gestão pública.
Ao reforçar os princípios da transparência e da rastreabilidade, a decisão do STF contribuiu para o fortalecimento da democracia e da probidade administrativa no Brasil.
No entanto, é importante ressaltar que a efetividade dessas medidas depende do comprometimento contínuo dos Poderes Executivo e Legislativo, bem como da participação ativa da sociedade civil no processo de fiscalização.
A ADPF 854 não encerra o debate sobre a gestão orçamentária, mas certamente representa um importante passo em direção a uma administração pública mais transparente e eficiente.