Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors

ITBI x ITCMD: Diferenças Chave na Tributação de Transmissão de Bens no Brasil.


Introdução.

A complexidade do sistema tributário brasileiro frequentemente gera dúvidas sobre impostos com naturezas aparentemente similares. Entre os que mais causam confusão estão o ITBI (Imposto sobre Transmissão de Bens Imóveis) e o ITCMD (Imposto sobre Transmissão Causa Mortis e Doação).

Embora ambos incidam sobre a transferência de propriedade, suas regras, competências e aplicações são radicalmente distintas. Este texto detalha essas diferenças, essenciais para contribuintes, contadores, advogados e gestores públicos

1. Natureza Jurídica e Fato Gerador: O Cerne da Distinção.

A principal diferença reside no fato gerador de cada imposto:

  • ITBI:
    Incide exclusivamente sobre transmissões onerosas de bens imóveis urbanos. Seu fato gerador é a transferência de propriedade mediante contrato (compra e venda, permuta, dação em pagamento).
    Exemplo: Ao comprar um apartamento, o ITBI é devido antes do registro da escritura no Cartório de Imóveis.

  • ITCMD:
    Tributa transferências gratuitas (sem contraprestação) de quaisquer tipos de bens (móveis ou imóveis). Abrange duas hipóteses:
    a) Causa mortis (herança);
    b) Doação (ato espontâneo em vida).
    Exemplo: Receber um carro de presente ou herdar ações de um familiar gera ITCMD.

2. Competência Tributária: Quem Cobra?

A Constituição Federal (art. 156, II) atribui competências claras:

ImpostoEnte ArrecadadorFundamento Legal
ITBIMunicípiosArt. 156, II, CF
ITCMDEstados e DFArt. 155, I, CF

Isso significa que:

  • O ITBI é pago à prefeitura onde o imóvel está localizado.
  • O ITCMD é recolhido ao governo estadual (ou do DF) do domicílio do doador ou falecido.

3. Base de Cálculo e Alíquotas: Como Calcular?

ITBI

  • Base de cálculo: Valor venal do imóvel (definido pela prefeitura) ou valor da transação (o que for maior).
  • Alíquota: Definida por cada município. Em geral, varia entre 2% e 3% (ex.: São Paulo cobra 3%, enquanto Brasília cobra 2%).

ITCMD

  • Base de cálculo: Valor total dos bens transmitidos (calculado pelo valor de mercado).
  • Alíquota: Fixada pelos estados, com variações significativas:
  • Média nacional: 2% a 8%;
  • Estados como SP aplicam alíquota progressiva (4% para heranças).


4. Âmbito de Incidência: Quais Bens São Tributados?

ImpostoBens TributadosExceções/Especificidades
ITBIApenas imóveis urbanos (terrenos, casas, apartamentos).Não incide sobre imóveis rurais (ITR é federal).
ITCMDTodos os bens móveis e imóveis:
• Dinheiro;
• Veículos;
• Ações;
• Joias;
• Imóveis urbanos/rurais.
Heranças até certo valor podem ter isenção (varia por estado).

5. Momento do Pagamento e Efeitos Práticos.

Hands of female entrepreneur working with bills and documents

  • ITBI:
    É condição essencial para o registro da escritura no Cartório de Imóveis. Sem o comprovante de pagamento, a transferência não é formalizada.

  • ITCMD:
    Bloqueia o registro do bem, a parte necessita comprovar o recolhimento para averbação. Em doações de imóveis, o ITCMD deve ser pago antes da lavratura da escritura.

6. Casos Complexos: Quando os Impostos se Cruzam?

Doação de Imóvel Urbano.

Neste caso, incidem ambos os impostos:

  1. ITCMD: Pago ao estado sobre o valor do imóvel (caráter gratuito).
  2. ITBI: Pago ao município sobre a transmissão do bem imóvel.
    Justificativa: O ITCMD tributa o ato de doar, enquanto o ITBI taxaa transferência da propriedade imobiliária.

Herança com Imóvel e Bens Móveis.

  • O ITCMD incide sobre tudo (imóvel + bens móveis), calculado pelo valor total da herança.
  • Se o herdeiro vender o imóvel posteriormente, pagará novamente ITBI sobre a venda.


7. Impactos Sociais e Jurisprudência Relevante.

  • ITCMD sobre heranças: Alvo de debates sobre “dupla tributação”, pois os bens herdados já foram tributados em vida (IR, IPVA, etc.).
  • STF: Reafirmou a constitucionalidade do ITCMD sobre bens móveis (ADIN 2.984).
  • ITBI progressivo: Alguns municípios discutem alíquotas maiores para imóveis de alto valor para fins de justiça fiscal.


8) Conclusão: Por que Essas Diferenças Importam?
Entender a distinção entre ITBI e ITCMD evita:

  • Multas por recolhimento incorreto ou atrasado;
  • Constrangimentos legais (ex.: impossibilidade de registrar um imóvel);
  • Prejuízos financeiros pela não utilização de isenções legais.

Enquanto o ITBI é um imposto municipal sobre transações onerosas de imóveis urbanos, o ITCMD é um tributo estadual sobre transferências gratuitas (universais) de bens. Dominar essas nuances é fundamental para a saúde financeira de pessoas físicas, empresas e para a segurança jurídica das operações patrimoniais.

Nota prática: Consulte sempre a legislação local!

  • Municípios regulamentam ITBI via Leis Orgânicas;
  • Estados definem ITCMD através de Leis Complementares.
Comente o que achou. Deixe a sua crítica, elógio, sugestão, pois sua participação é muiro importante.

Deixe um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

Veja Mais

Artigos Relacionados:

A Responsabilidade Civil do Empregador por Furtos de Veículos de Empregados em Estacionamentos Empresariais: Uma Análise do Dever de Guarda e da Mitigação do Art. 144 da Constituição.

A Responsabilidade Civil do Empregador por Furtos de Veículos de Empregados em Estacionamentos Empresariais: Uma Análise do Dever de Guarda e da Mitigação do Art. 144 da Constituição.

Entenda a responsabilidade civil do empregador pelo furto de veículos de empregados no estacionamento da empresa. Análise doutrinária sobre o dever de guarda, os arts. 186 e 927 do Código

Penhora de Conta Poupança Movimentada: Limites da Impenhorabilidade e a Proteção do Mínimo Existencial.

Penhora de Conta Poupança Movimentada: Limites da Impenhorabilidade e a Proteção do Mínimo Existencial.

Entenda se a movimentação da conta poupança autoriza a penhora. Análise doutrinária sobre o art. 833, X, do CPC, o crédito trabalhista e a jurisprudência do STJ (REsp 1.660.671/RS). Proteção

Dano Moral, Estético e Existencial no Acidente de Trabalho: Conceitos, Distinções e Cumulação na Jurisprudência do TST.

Dano Moral, Estético e Existencial no Acidente de Trabalho: Conceitos, Distinções e Cumulação na Jurisprudência do TST.

Entenda a diferença entre dano moral, dano estético e dano existencial no acidente de trabalho, seus fundamentos legais e a cumulação das indenizações na jurisprudência do TST. PALAVRAS CHAVE: dano

A Obrigação de Presença Física do Farmacêutico em Cada Estabelecimento: Direito Material Sanitário, Conceito Setorial de Estabelecimento e Limites da Telessaúde.

A Obrigação de Presença Física do Farmacêutico em Cada Estabelecimento: Direito Material Sanitário, Conceito Setorial de Estabelecimento e Limites da Telessaúde.

Análise do direito material sanitário que impõe a presença física e contínua do farmacêutico em cada farmácia ou drogaria, com foco na interpretação do art. 15, § 1º, da Lei

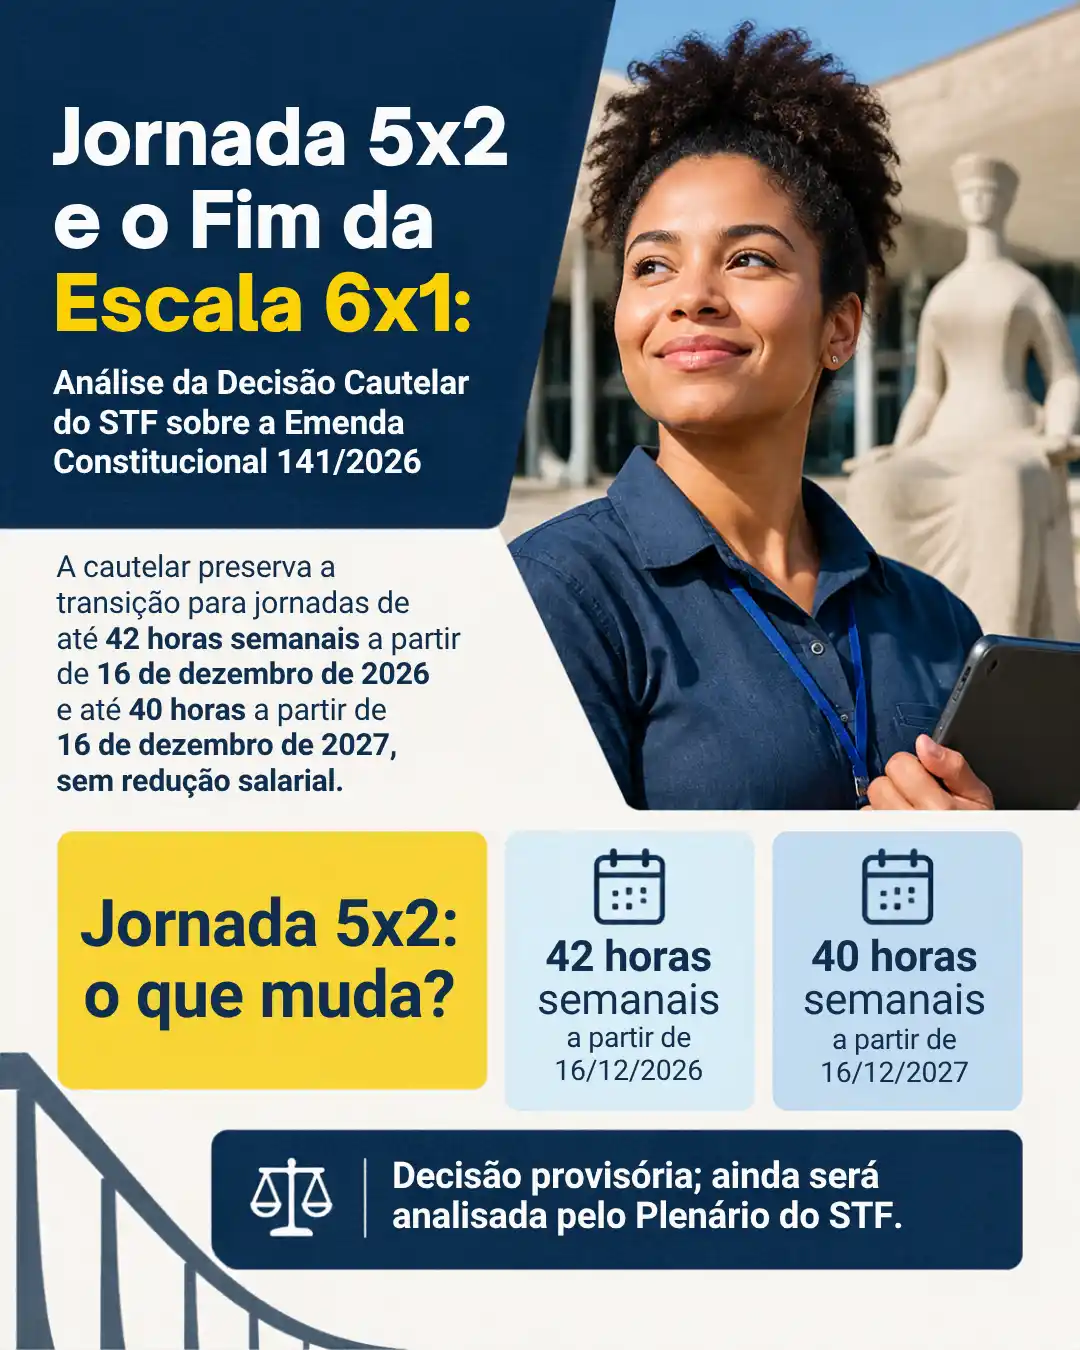
Jornada 5×2 e o Fim da Escala 6×1: Análise da Decisão Cautelar do STF sobre a Emenda Constitucional 141/2026.

Jornada 5×2 e o Fim da Escala 6×1: Análise da Decisão Cautelar do STF sobre a Emenda Constitucional 141/2026.

Entenda a decisão do Ministro Flávio Dino que implementou a jornada 5x2 e o fim da escala 6x1. Análise completa sobre a EC 141/2026, seus impactos para trabalhadores e empregadores,

Desconsideração da Personalidade Jurídica e o Tema 1.210/STJ: A Indispensável Prova do Abuso.

Desconsideração da Personalidade Jurídica e o Tema 1.210/STJ: A Indispensável Prova do Abuso.

Entenda o Tema 1.210/STJ: a desconsideração da personalidade jurídica exige prova de abuso (desvio de finalidade ou confusão patrimonial). Análise dos impactos do tema, com links diretos para os dispositivos

Verbas Trabalhistas na Conversão do Auxílio-Doença para Aposentadoria por Invalidez: Responsabilidade e Limites Legais.

Verbas Trabalhistas na Conversão do Auxílio-Doença para Aposentadoria por Invalidez: Responsabilidade e Limites Legais.

Entenda o que acontece com as verbas trabalhistas quando o auxílio-doença se converte em aposentadoria por invalidez. Análise da suspensão do contrato, da responsabilidade do empregador e da jurisprudência do

Limbo Previdenciário: A Responsabilidade do Empregador pelo Pagamento de Salários e a Proteção da Dignidade do Trabalhador.

Limbo Previdenciário: A Responsabilidade do Empregador pelo Pagamento de Salários e a Proteção da Dignidade do Trabalhador.

Entenda o limbo previdenciário, a divergência entre a alta do INSS e a recusa da empresa em readmitir o empregado, e por que o TST responsabiliza o empregador pelo pagamento

Responsabilidade Civil de Condomínio por Furto em Unidade Autônoma: Quando a Falha na Segurança Gera o Dever de Indenizar.

Responsabilidade Civil de Condomínio por Furto em Unidade Autônoma: Quando a Falha na Segurança Gera o Dever de Indenizar.

Entenda, à luz da legislação e da jurisprudência do STJ, em que hipóteses o condomínio edilício pode ser condenado a indenizar morador por furto ocorrido em sua unidade autônoma, especialmente

Chuveiros Coletivos sem Divisórias e a Inviabilidade Jurídica da Exposição da Intimidade do Trabalhador.

Chuveiros Coletivos sem Divisórias e a Inviabilidade Jurídica da Exposição da Intimidade do Trabalhador.

Análise doutrinária e jurisprudencial sobre a inviabilidade de chuveiros coletivos sem divisórias nas empresas, à luz da Constituição Federal, da NR-24, do Código Civil e da jurisprudência do TST, com