Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors

O prazo de prescrição em contratos de seguro: compreendendo a decisão do STJ.

1.Introdução.

justice scales and gavel on wooden surface
Photo by Sora Shimazaki on Pexels.com

Recentemente, a Quarta Turma do Superior Tribunal de Justiça (STJ) reafirmou um entendimento relevante para o universo dos contratos de seguro, ao aplicar o prazo prescricional de um ano para o pedido de indenização feito por uma viúva contra a seguradora após o falecimento de seu marido.

Tal decisão gerou discussão sobre os limites da prescrição em contratos securitários e a necessidade de compreender, de forma clara e acessível, os aspectos jurídicos subjacentes.

2. O que é prescrição e como ela se aplica em contratos de seguro?
close up photo of a lady justice statuette
Photo by Pavel Danilyuk on Pexels.com

No direito brasileiro, prescrição é a perda do direito de exigir judicialmente uma obrigação em razão do decurso do tempo. A ideia central é assegurar a estabilidade das relações jurídicas, impedindo que direitos permaneçam indefinidamente passíveis de reivindicação.

No âmbito dos contratos de seguro, a prescrição está regulamentada pelo Código Civil Brasileiro. O artigo 206, §1º, inciso II, fixa o prazo de um ano para o segurado ou seus beneficiários requererem indenizações decorrentes de sinistros. Essa regra tem como base a celeridade necessária para a liquidação de sinistros e a previsibilidade das relações contratuais.

3. A decisão do STJ e o entendimento consolidado no IAC 2.
book and binder on a desk
Photo by Photo By: Kaboompics.com on Pexels.com

A decisão em questão reafirmou o entendimento fixado no Incidente de Assunção de Competência 2 (IAC 2), em que a Segunda Seção do STJ definiu que o prazo prescricional de um ano é aplicável às pretensões do segurado contra o segurador, salvo situações excepcionais, como seguros de saúde, planos de saúde e seguro DPVAT.

No caso em análise, a viúva contratou um seguro de vida em grupo com cobertura adicional para o marido, que faleceu em 2013. No entanto, o requerimento administrativo para indenização foi apresentado apenas em 2017, resultando na aplicação da prescrição.

O relator, ministro Marco Buzzi, enfatizou que a exceção ao prazo de um ano se aplica exclusivamente a terceiros que não participaram da relação contratual e, portanto, não tinham conhecimento do contrato de seguro. Esse entendimento foi consagrado no REsp 1.384.942, que estabeleceu o prazo de dez anos para pedidos de indenização por beneficiários que não eram os contratantes ou segurados principais.

4. Por que a viúva não foi considerada terceira?
landscape nature woman garden
Photo by RDNE Stock project on Pexels.com

Um dos aspectos cruciais do julgamento foi a determinação de que a viúva não podia ser considerada uma terceira na relação contratual, pois ela figurava como segurada principal e contratante da apólice.

Essa distinção é fundamental, pois os direitos e os deveres decorrentes de um contrato de seguro são diferentes para os segurados e para os terceiros beneficiários. Enquanto o segurado é parte diretamente vinculada ao contrato, os terceiros não têm essa mesma relação jurídica direta, justificando a aplicação de um prazo mais amplo.

5. Implicações práticas para os segurados e beneficiários.
furniture in courthouse
Photo by KATRIN BOLOVTSOVA on Pexels.com

A decisão traz implicações relevantes para segurados e beneficiários de contratos de seguro. Em primeiro lugar, destaca-se a importância de agir com celeridade no requerimento de indenizações. A partir do momento em que ocorre o sinistro, o prazo prescricional começa a contar, e qualquer demora injustificada pode resultar na perda do direito de ação judicial.

Além disso, é essencial que os contratantes e beneficiários compreendam claramente seus papéis na relação contratual. Como demonstrado no caso, a viúva, apesar de ser beneficiária da cobertura adicional para o marido, também era segurada principal e contratante. Esse fator determinou a aplicação do prazo de um ano.

5.1. Esclarecendo termos jurídicos para leigos.

  1. Prescrição: Como mencionado, é a perda do direito de exigir algo judicialmente após determinado período.
  2. Segurado: Pessoa que contrata o seguro e é protegida pela apólice.
  3. Beneficiário: Pessoa indicada na apólice para receber a indenização, podendo ou não ser o segurado.
  4. Sinistro: Evento previsto no contrato de seguro que gera o dever de indenização por parte da seguradora.
  5. Prescrição Ânua: Prazo de um ano para o segurado ou beneficiário requerer seus direitos contra a seguradora.

6. A relevância da educação financeira e jurídica.
man in black suit jacket holding woman in blue and white dress
Photo by Antoni Shkraba on Pexels.com

Este caso ilustra a necessidade de promover maior educação financeira e jurídica, especialmente em relação aos contratos de seguro. Muitos consumidores desconhecem os prazos prescricionais ou não compreendem a dinâmica das relações contratuais, o que pode resultar em prejuízos significativos.

Ao contratar um seguro, é crucial ler atentamente as condições gerais da apólice, buscar esclarecimentos sobre os prazos para reivindicar indenizações e manter um registro organizado dos documentos relacionados. Ademais, em caso de dúvidas ou dificuldades, a consulta a um advogado especializado pode evitar erros que comprometam o direito à cobertura.

7. Conclusão.
a person holding a document
Photo by Mikhail Nilov on Pexels.com

A decisão do STJ reforça a importância de respeitar os prazos prescricionais em contratos de seguro, ao mesmo tempo em que destaca a complexidade dessas relações jurídicas.

Para os leigos, a principal lição é: agir rapidamente, conhecer seus direitos e responsabilidades, e, acima de tudo, buscar orientação quando necessário. Assim, é possível garantir a proteção que o seguro promete e evitar as armadilhas do desconhecimento jurídico.
Comente o que achou. Deixe a sua crítica, elógio, sugestão, pois sua participação é muiro importante.

Deixe um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

Veja Mais

Artigos Relacionados:

A Responsabilidade Civil do Empregador por Furtos de Veículos de Empregados em Estacionamentos Empresariais: Uma Análise do Dever de Guarda e da Mitigação do Art. 144 da Constituição.

A Responsabilidade Civil do Empregador por Furtos de Veículos de Empregados em Estacionamentos Empresariais: Uma Análise do Dever de Guarda e da Mitigação do Art. 144 da Constituição.

Entenda a responsabilidade civil do empregador pelo furto de veículos de empregados no estacionamento da empresa. Análise doutrinária sobre o dever de guarda, os arts. 186 e 927 do Código

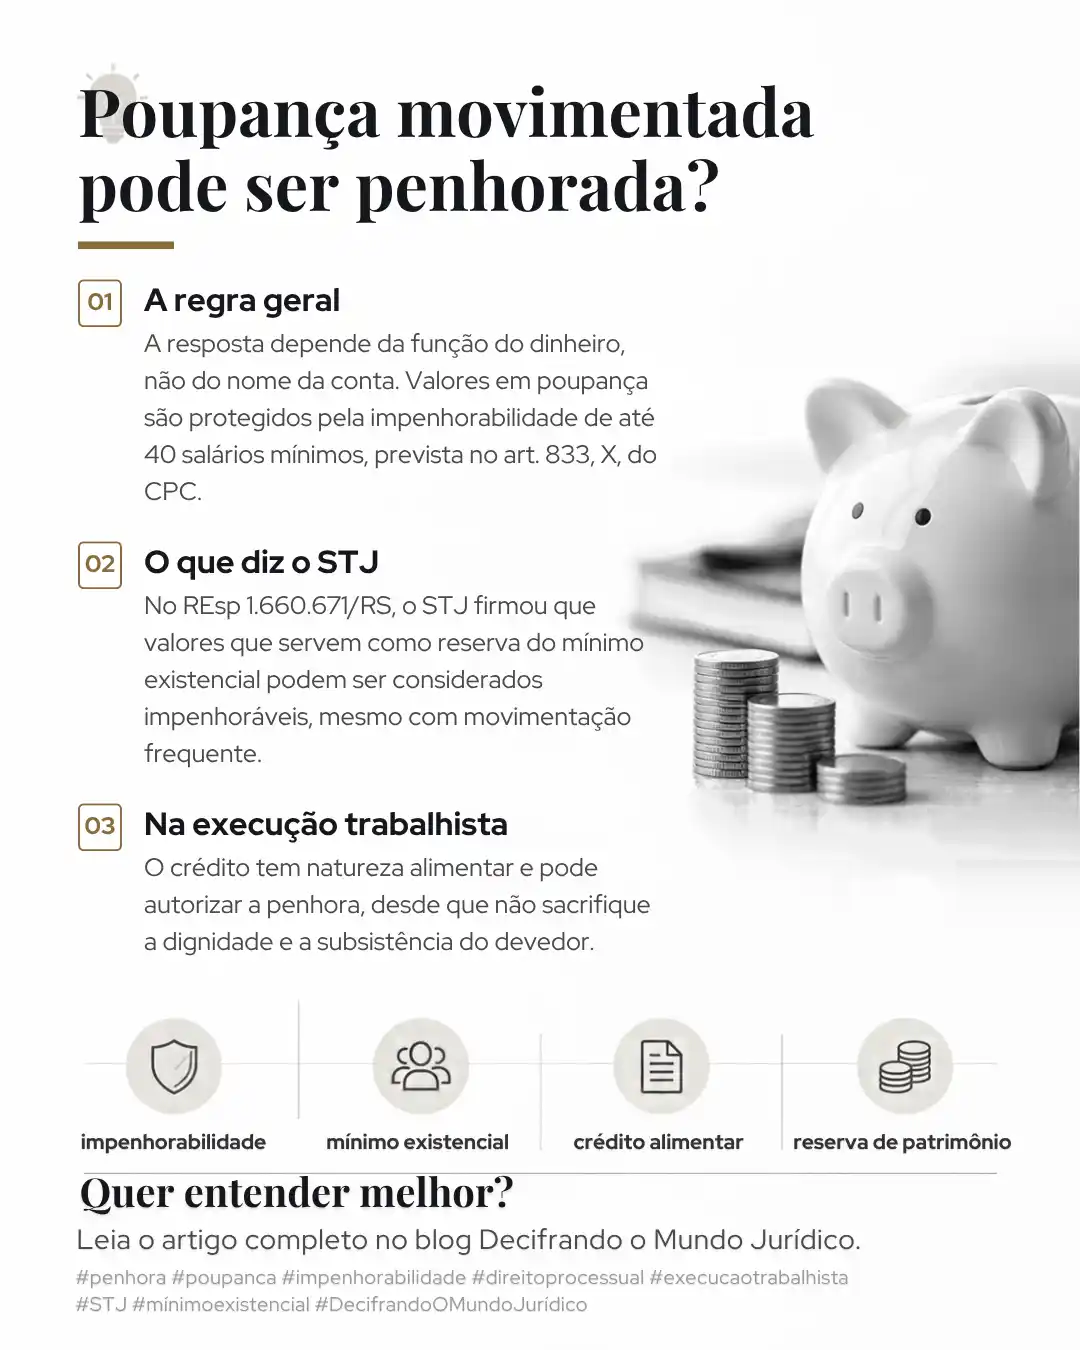
Penhora de Conta Poupança Movimentada: Limites da Impenhorabilidade e a Proteção do Mínimo Existencial.

Penhora de Conta Poupança Movimentada: Limites da Impenhorabilidade e a Proteção do Mínimo Existencial.

Entenda se a movimentação da conta poupança autoriza a penhora. Análise doutrinária sobre o art. 833, X, do CPC, o crédito trabalhista e a jurisprudência do STJ (REsp 1.660.671/RS). Proteção

Dano Moral, Estético e Existencial no Acidente de Trabalho: Conceitos, Distinções e Cumulação na Jurisprudência do TST.

Dano Moral, Estético e Existencial no Acidente de Trabalho: Conceitos, Distinções e Cumulação na Jurisprudência do TST.

Entenda a diferença entre dano moral, dano estético e dano existencial no acidente de trabalho, seus fundamentos legais e a cumulação das indenizações na jurisprudência do TST. PALAVRAS CHAVE: dano

A Obrigação de Presença Física do Farmacêutico em Cada Estabelecimento: Direito Material Sanitário, Conceito Setorial de Estabelecimento e Limites da Telessaúde.

A Obrigação de Presença Física do Farmacêutico em Cada Estabelecimento: Direito Material Sanitário, Conceito Setorial de Estabelecimento e Limites da Telessaúde.

Análise do direito material sanitário que impõe a presença física e contínua do farmacêutico em cada farmácia ou drogaria, com foco na interpretação do art. 15, § 1º, da Lei

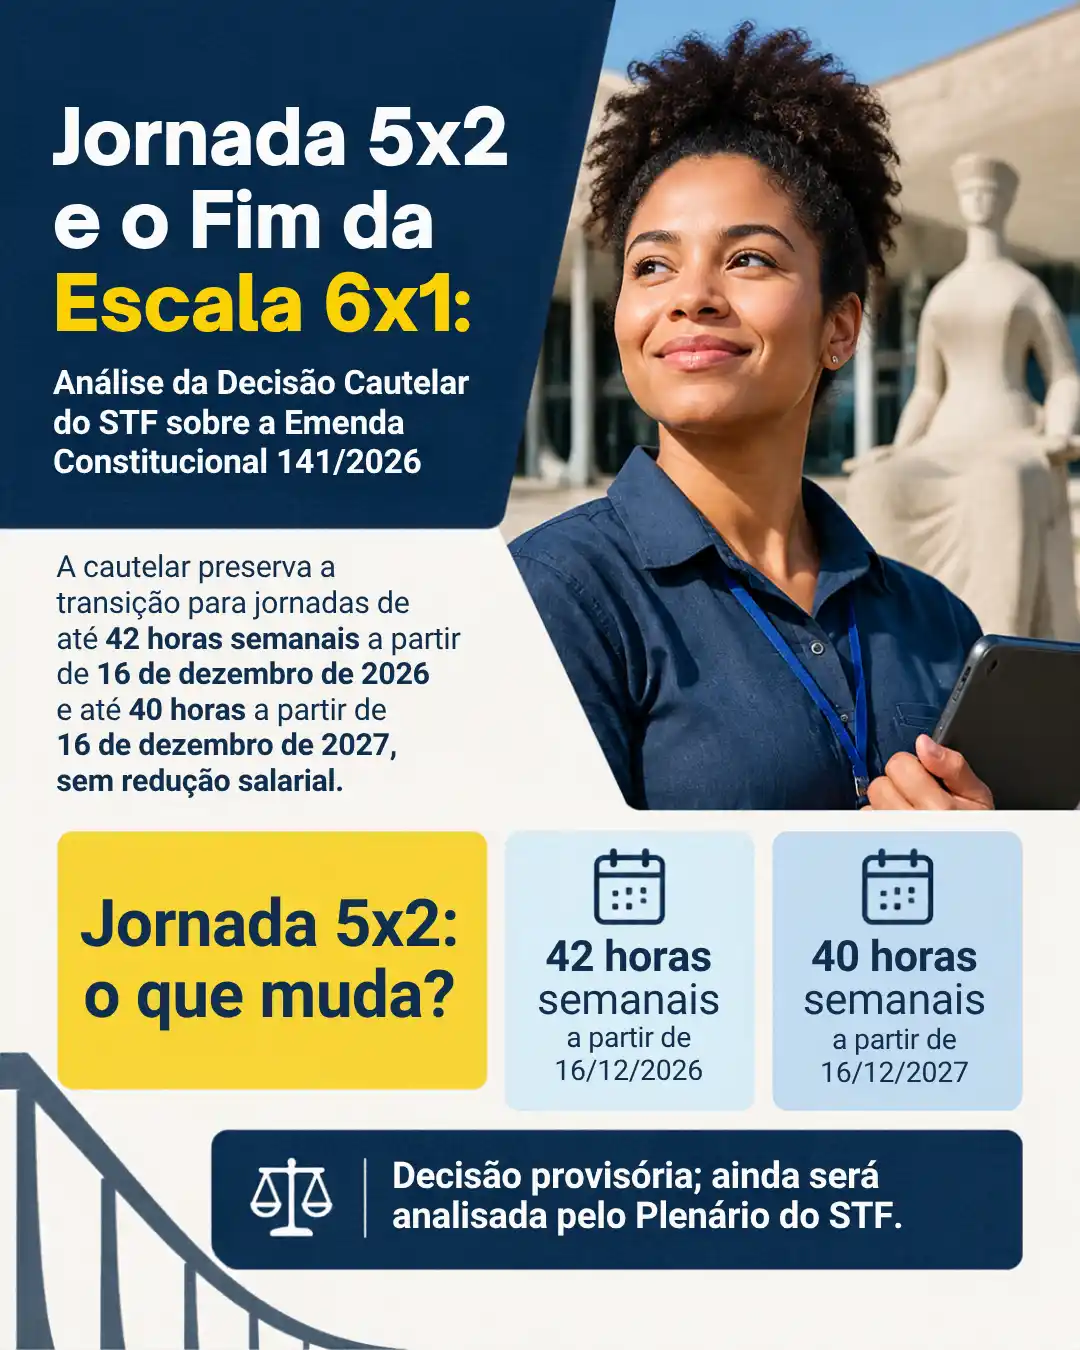
Jornada 5×2 e o Fim da Escala 6×1: Análise da Decisão Cautelar do STF sobre a Emenda Constitucional 141/2026.

Jornada 5×2 e o Fim da Escala 6×1: Análise da Decisão Cautelar do STF sobre a Emenda Constitucional 141/2026.

Entenda a decisão do Ministro Flávio Dino que implementou a jornada 5x2 e o fim da escala 6x1. Análise completa sobre a EC 141/2026, seus impactos para trabalhadores e empregadores,

Desconsideração da Personalidade Jurídica e o Tema 1.210/STJ: A Indispensável Prova do Abuso.

Desconsideração da Personalidade Jurídica e o Tema 1.210/STJ: A Indispensável Prova do Abuso.

Entenda o Tema 1.210/STJ: a desconsideração da personalidade jurídica exige prova de abuso (desvio de finalidade ou confusão patrimonial). Análise dos impactos do tema, com links diretos para os dispositivos

Verbas Trabalhistas na Conversão do Auxílio-Doença para Aposentadoria por Invalidez: Responsabilidade e Limites Legais.

Verbas Trabalhistas na Conversão do Auxílio-Doença para Aposentadoria por Invalidez: Responsabilidade e Limites Legais.

Entenda o que acontece com as verbas trabalhistas quando o auxílio-doença se converte em aposentadoria por invalidez. Análise da suspensão do contrato, da responsabilidade do empregador e da jurisprudência do

Limbo Previdenciário: A Responsabilidade do Empregador pelo Pagamento de Salários e a Proteção da Dignidade do Trabalhador.

Limbo Previdenciário: A Responsabilidade do Empregador pelo Pagamento de Salários e a Proteção da Dignidade do Trabalhador.

Entenda o limbo previdenciário, a divergência entre a alta do INSS e a recusa da empresa em readmitir o empregado, e por que o TST responsabiliza o empregador pelo pagamento

Responsabilidade Civil de Condomínio por Furto em Unidade Autônoma: Quando a Falha na Segurança Gera o Dever de Indenizar.

Responsabilidade Civil de Condomínio por Furto em Unidade Autônoma: Quando a Falha na Segurança Gera o Dever de Indenizar.

Entenda, à luz da legislação e da jurisprudência do STJ, em que hipóteses o condomínio edilício pode ser condenado a indenizar morador por furto ocorrido em sua unidade autônoma, especialmente

Chuveiros Coletivos sem Divisórias e a Inviabilidade Jurídica da Exposição da Intimidade do Trabalhador.

Chuveiros Coletivos sem Divisórias e a Inviabilidade Jurídica da Exposição da Intimidade do Trabalhador.

Análise doutrinária e jurisprudencial sobre a inviabilidade de chuveiros coletivos sem divisórias nas empresas, à luz da Constituição Federal, da NR-24, do Código Civil e da jurisprudência do TST, com