Generic selectors
Exact matches only
Search in title
Search in content
Post Type Selectors

Primeira Turma do STJ afasta IR na fonte sobre transferência de cotas de fundo a herdeiros.

1. Introdução.

lawyers looking at divorce paper
Photo by Photo By: Kaboompics.com on Pexels.com

Em decisão unânime, a Primeira Turma do Superior Tribunal de Justiça (STJ) afastou a incidência de Imposto de Renda Retido na Fonte (IRRF) sobre a transferência de cotas de fundo de investimento a herdeiros em processo de sucessão causa mortis. O entendimento foi de que a mera transmissão das cotas, sem resgate ou alteração de valores, não caracteriza fato gerador do imposto.

O caso envolveu dois irmãos que, após a abertura do inventário do pai, solicitaram a transferência das cotas de um fundo de investimento. A solicitação foi feita com base nos valores apresentados na última declaração de Imposto de Renda do falecido.

O banco responsável pela administração do fundo, no entanto, informou que a transferência implicaria a cobrança do IRRF, o que motivou os herdeiros a ingressarem com um mandado de segurança preventivo para impedir a tributação.

2. Decisões anteriores e argumentos do TRF3.
judges desk with gavel and scales
Photo by Sora Shimazaki on Pexels.com

O Tribunal Regional Federal da 3ª Região (TRF3) havia considerado legítima a incidência do imposto, argumentando que, embora a sucessão causa mortis não implique resgate das cotas, a transferência de titularidade para os herdeiros seria equivalente a uma alienação escritural, o que autorizaria a tributação na fonte.

3. Entendimento do STJ.
a figurine of the lady justice on the table of a judge
Photo by KATRIN BOLOVTSOVA on Pexels.com

O relator do recurso no STJ, ministro Gurgel de Faria, divergiu da interpretação do TRF3. Ele baseou sua decisão no artigo 23 da Lei 9.532/1997, que oferece duas opções para avaliar bens transferidos em herança: pelo valor de mercado ou pelo valor constante na última declaração de IR do falecido.

Segundo o ministro, a escolha dos herdeiros de manter os valores declarados pelo titular falecido descaracteriza a existência de ganho de capital ou qualquer fato gerador para o IRRF.

Ademais, o ministro destacou que o artigo 65 da Lei 8.981/1995, que regula a tributação de rendimentos de aplicações financeiras de renda fixa, não se aplica a fundos de investimento. Ele reforçou que a norma legal define alienação como ato de vontade, o que não abrange a transferência causa mortis, uma vez que essa ocorre de forma automática, em decorrência da sucessão.

4. Princípio da legalidade tributária.
justice figurine on table
Photo by KATRIN BOLOVTSOVA on Pexels.com

Outro ponto central da decisão foi o princípio da legalidade tributária, previsto no artigo 150, inciso I, da Constituição Federal. Gurgel de Faria enfatizou que a Receita Federal não pode exigir tributos em situações não previstas em lei. Ele rejeitou a tese de que a transferência de cotas, por si só, equivaleria a uma antecipação de liquidação ou resgate, uma vez que, no caso, não houve qualquer movimentação financeira que resultasse em aumento de patrimônio.

Nas palavras do relator, “a mera transferência de cotas de fundos de investimento decorrente de sucessão causa mortis, quando os herdeiros optam pela observância do valor constante na última declaração de bens do de cujus, não constitui fato gerador do IRRF. Apenas seria devida a tributação se a transferência fosse realizada pelo valor de mercado e houvesse diferença positiva em relação ao valor de aquisição”.

5. Precedente relevante para herdeiros e administradoras.
a man in black suit jacket sitting on chair
Photo by Photo By: Kaboompics.com on Pexels.com

A decisão da Primeira Turma do STJ consolida um entendimento importante sobre a transmissão de cotas de fundos de investimento em processos sucessórios. Além de garantir maior segurança jurídica para herdeiros, o posicionamento afasta interpretações administrativas que poderiam onerar desnecessariamente o processo de inventário e a sucessão de bens.

Ao reconhecer que a mera atualização cadastral junto à administradora do fundo não configura alienação, o tribunal reforça o papel da legalidade na aplicação das normas tributárias, evitando cobranças indevidas que poderiam penalizar contribuintes em situações de sucessão.

Essa decisão poderá servir como importante precedente em casos similares, fortalecendo a defesa de herdeiros contra exigências de tributos que extrapolem o previsto em lei.

Link do processamento do recurso abaixo:
REsp 1968695

Comente o que achou. Deixe a sua crítica, elógio, sugestão, pois sua participação é muiro importante.

Deixe um comentário

O seu endereço de e-mail não será publicado. Campos obrigatórios são marcados com *

Veja Mais

Artigos Relacionados:

A Responsabilidade Civil do Empregador por Furtos de Veículos de Empregados em Estacionamentos Empresariais: Uma Análise do Dever de Guarda e da Mitigação do Art. 144 da Constituição.

A Responsabilidade Civil do Empregador por Furtos de Veículos de Empregados em Estacionamentos Empresariais: Uma Análise do Dever de Guarda e da Mitigação do Art. 144 da Constituição.

Entenda a responsabilidade civil do empregador pelo furto de veículos de empregados no estacionamento da empresa. Análise doutrinária sobre o dever de guarda, os arts. 186 e 927 do Código

Penhora de Conta Poupança Movimentada: Limites da Impenhorabilidade e a Proteção do Mínimo Existencial.

Penhora de Conta Poupança Movimentada: Limites da Impenhorabilidade e a Proteção do Mínimo Existencial.

Entenda se a movimentação da conta poupança autoriza a penhora. Análise doutrinária sobre o art. 833, X, do CPC, o crédito trabalhista e a jurisprudência do STJ (REsp 1.660.671/RS). Proteção

Dano Moral, Estético e Existencial no Acidente de Trabalho: Conceitos, Distinções e Cumulação na Jurisprudência do TST.

Dano Moral, Estético e Existencial no Acidente de Trabalho: Conceitos, Distinções e Cumulação na Jurisprudência do TST.

Entenda a diferença entre dano moral, dano estético e dano existencial no acidente de trabalho, seus fundamentos legais e a cumulação das indenizações na jurisprudência do TST. PALAVRAS CHAVE: dano

A Obrigação de Presença Física do Farmacêutico em Cada Estabelecimento: Direito Material Sanitário, Conceito Setorial de Estabelecimento e Limites da Telessaúde.

A Obrigação de Presença Física do Farmacêutico em Cada Estabelecimento: Direito Material Sanitário, Conceito Setorial de Estabelecimento e Limites da Telessaúde.

Análise do direito material sanitário que impõe a presença física e contínua do farmacêutico em cada farmácia ou drogaria, com foco na interpretação do art. 15, § 1º, da Lei

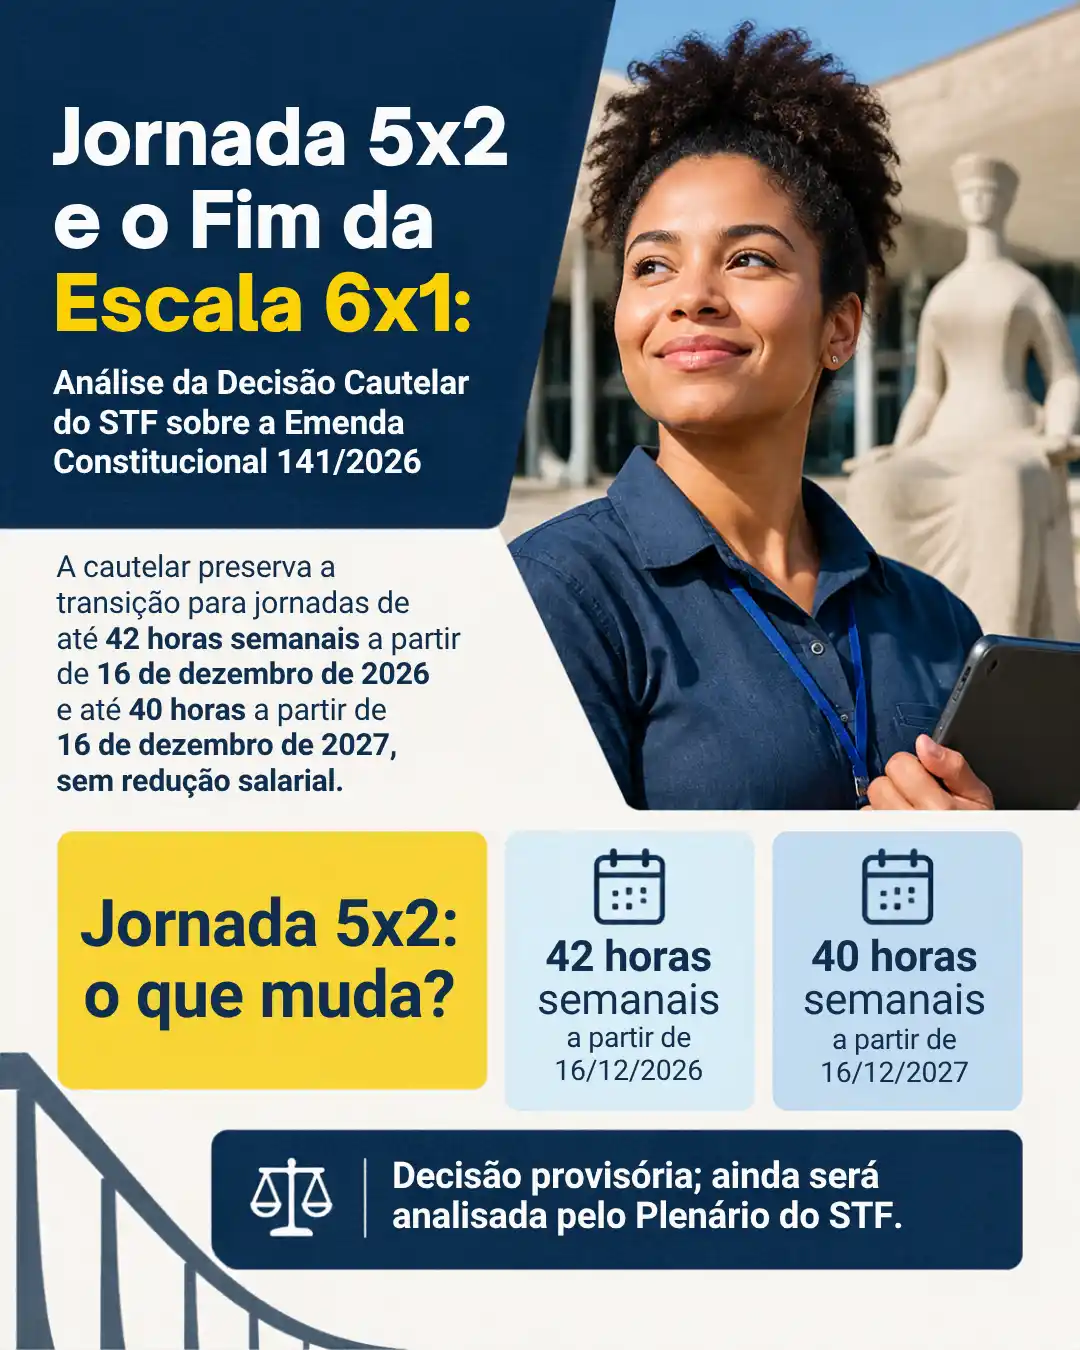
Jornada 5×2 e o Fim da Escala 6×1: Análise da Decisão Cautelar do STF sobre a Emenda Constitucional 141/2026.

Jornada 5×2 e o Fim da Escala 6×1: Análise da Decisão Cautelar do STF sobre a Emenda Constitucional 141/2026.

Entenda a decisão do Ministro Flávio Dino que implementou a jornada 5x2 e o fim da escala 6x1. Análise completa sobre a EC 141/2026, seus impactos para trabalhadores e empregadores,

Desconsideração da Personalidade Jurídica e o Tema 1.210/STJ: A Indispensável Prova do Abuso.

Desconsideração da Personalidade Jurídica e o Tema 1.210/STJ: A Indispensável Prova do Abuso.

Entenda o Tema 1.210/STJ: a desconsideração da personalidade jurídica exige prova de abuso (desvio de finalidade ou confusão patrimonial). Análise dos impactos do tema, com links diretos para os dispositivos

Verbas Trabalhistas na Conversão do Auxílio-Doença para Aposentadoria por Invalidez: Responsabilidade e Limites Legais.

Verbas Trabalhistas na Conversão do Auxílio-Doença para Aposentadoria por Invalidez: Responsabilidade e Limites Legais.

Entenda o que acontece com as verbas trabalhistas quando o auxílio-doença se converte em aposentadoria por invalidez. Análise da suspensão do contrato, da responsabilidade do empregador e da jurisprudência do

Limbo Previdenciário: A Responsabilidade do Empregador pelo Pagamento de Salários e a Proteção da Dignidade do Trabalhador.

Limbo Previdenciário: A Responsabilidade do Empregador pelo Pagamento de Salários e a Proteção da Dignidade do Trabalhador.

Entenda o limbo previdenciário, a divergência entre a alta do INSS e a recusa da empresa em readmitir o empregado, e por que o TST responsabiliza o empregador pelo pagamento

Responsabilidade Civil de Condomínio por Furto em Unidade Autônoma: Quando a Falha na Segurança Gera o Dever de Indenizar.

Responsabilidade Civil de Condomínio por Furto em Unidade Autônoma: Quando a Falha na Segurança Gera o Dever de Indenizar.

Entenda, à luz da legislação e da jurisprudência do STJ, em que hipóteses o condomínio edilício pode ser condenado a indenizar morador por furto ocorrido em sua unidade autônoma, especialmente

Chuveiros Coletivos sem Divisórias e a Inviabilidade Jurídica da Exposição da Intimidade do Trabalhador.

Chuveiros Coletivos sem Divisórias e a Inviabilidade Jurídica da Exposição da Intimidade do Trabalhador.

Análise doutrinária e jurisprudencial sobre a inviabilidade de chuveiros coletivos sem divisórias nas empresas, à luz da Constituição Federal, da NR-24, do Código Civil e da jurisprudência do TST, com